چرا خسارت بیمه هر روز «کوچکتر» میشود؟
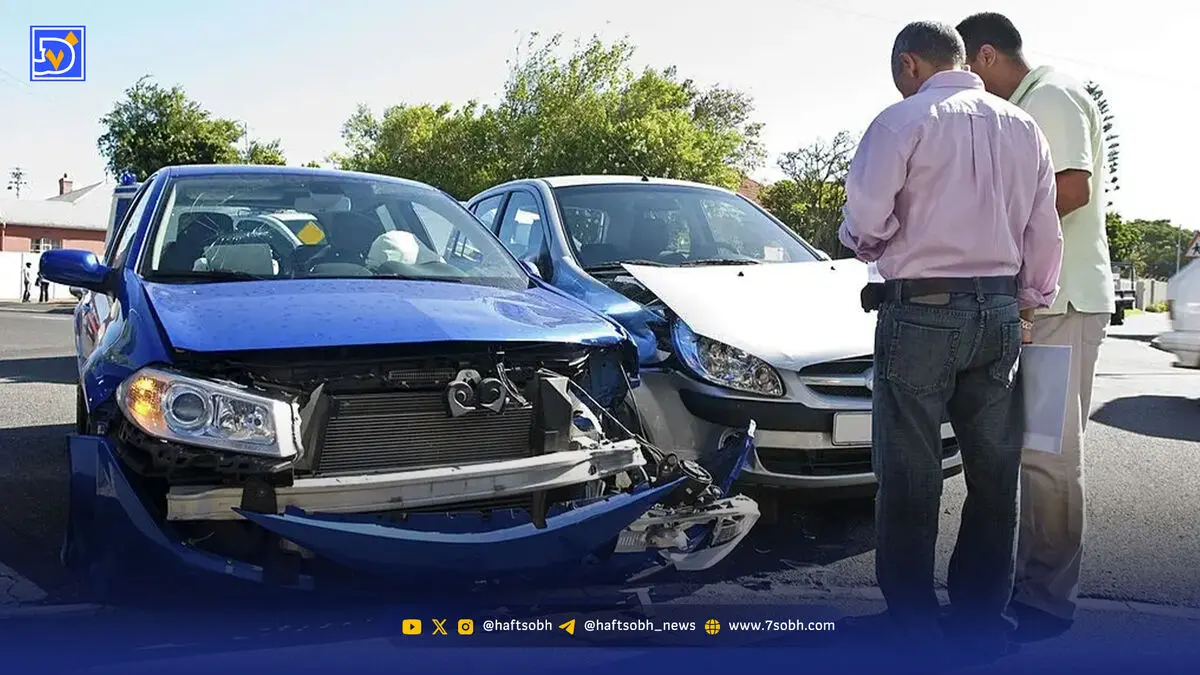
رئیس اداره رسیدگی به شکایتهای بیمهای بیمه مرکزی معتقد است که بعضاً شرکتهایی هستند که خیلی طولانیمدت خسارت پرداخت میکنند آنها شرکتهای ناترازی هستند که بحث خودشان را دارد

هفت صبح| در شرایطی که تورم افسارگسیخته، هزینه قطعات یدکی و تعمیرات را هر ماه بالا میبرد، شرکتهای بیمه در پرداخت خسارت بدنه خودرو به یکی از گلوگاههای اصلی نارضایتی عمومی تبدیل شدهاند. آمارهای رسمی نشان میدهد در پنج ماه نخست سال ۱۴۰۵، رشته بدنه اتومبیل با بیش از هزار شکایت، در رتبه سوم شکایات بیمهای قرار گرفته که نشان میدهد مسئله از حد یک گلایه موردی فراتر رفته و به یک چالش ساختاری در بازار بیمه تبدیل شده است.
آنچه این وضعیت را نگرانکنندهتر میکند، نسبت بالای شکایات پذیرفته شده در برخی شرکتهاست، بهطوریکه در سهماهه نخست سال، نزدیک به نیمی از پروندههای رسیدگیشده در این رشته به نفع بیمهگذار مختومه شدهاند. این آمار حاکی از این است که در بخش قابل توجهی از اختلافات، حق با مشتری بوده است و تأخیر یا کوتاهی شرکتها، تنها یک برداشت شخصی یا تفسیر متفاوت از قانون نبوده است.
همزمان، ضریب خسارت واقعی صنعت بیمه در برخی رشتهها تا ۱۳۳ درصد رسیده و از میان ۲۷ شرکت فعال، ۱۴ شرکت با ناترازی مالی دستوپنجه نرم میکنند. این ترکیب انفجاری تورم قطعات، ناترازی ساختاری شرکتها و تأخیر در پرداخت باعث شده بیمهگذار حتی وقتی خسارتش را میگیرد، شاهد کاهش ارزش واقعی آن باشد گویی بیمهای که قرار بود سپر حمایتی باشد، خود به عاملی برای انتقال بخشی از هزینه تورم به دوش مردم تبدیل شده است.
رئیس اداره رسیدگی به شکایتهای بیمهای بیمه مرکزی درباره عدم پرداخت خسارت در موعد مقرر قانونی به هفتصبح گفت: بخشی از این تأخیرها ناشی از تفسیرهای متفاوت قانون میان شرکتهای بیمه و بیمهگذاران است. اما بررسی عمیقتر نشان میدهد ریشه این وضعیت را باید در ساختار تورمی اقتصاد ایران جستوجو کرد که در آن فاصله میان زمان وقوع خسارت و زمان پرداخت آن، به عاملی برای کاهش ارزش واقعی خسارت تبدیل میشود.
ابوالفضل بناساز با نگاهی به تاثیر گرانیها بر عدم رضایت مشتریان بیمه افزود: در حوزه درمان با توجه به اینکه قیمت دارو مرتب افزایش پیدا میکند و قیمت خدمات پزشکی بهصورت کلی در سال چند بار افزایش پیدا میکند، مطمئناً ضریب خسارت درمان بالاست. این تحلیل با دادههای رسمی همسو است، تورم گروه بهداشت و درمان در اردیبهشت ۱۴۰۵ نسبت به سال قبل بیش از ۸۰ درصد افزایش داشته و تورم ماهانه این گروه در فروردین و اردیبهشت به ترتیب ۱۵.۶ و ۲۳.۱ درصد ثبت شده است.
در چنین شرایطی، حتی رعایت مهلت قانونی ۱۵ روزه نیز نمیتواند از کاهش ارزش واقعی خسارت جلوگیری کند. وی با تاکید بر اینکه حوزه بیمه بدنه خودرو مکانیسم خودش را دارد، تصریح کرد: ممکن است یک ماه پرداخت خسارتش طول بکشد گرچه قانون گفته ۱۵ روز ولی حتی در فاصله ۱۵ روزه هم تا بخواهد خسارت پرداخت شود، نرخ خیلی از اقلامی که میخواهد برای بدنه ماشین استفاده شود، چون با نرخ دلار است، افزایش پیدا میکند.»
به گفته وی، نتیجه این است که فرد امروز اعلام خسارت میکند و چند روز بعد خسارتش را میگیرد، «ولی آن خسارتی که میگیرد واقعی نیست» چون در فاصله زمانی کوتاه نیز قیمت قطعات و خدمات تعمیراتی رشد کرده است. دادههای صنعت بیمه نیز این فشار را تأیید میکند؛ نسبت خسارت رشته بدنه در هفتماهه سال به ۸۹.۲۲درصد رسیده و ضریب خسارت واقعی صنعت بیمه در برخی رشتهها تا ۱۳۳ درصد گزارش شده است.
شکایتهایی که حق با شاکی است
به گفته رئیس اداره رسیدگی به شکایتهای بیمهای بیمه مرکزی آمار پنجماهه سامانه رسیدگی به شکایتها میگوید در نزدیک به نیمی از شکایتهای بررسیشده، حق با بیمهگذار بوده است که تأیید میکند مشکل تنها تفسیر قانون نیست، بلکه عملکرد شرکتهای بیمه نیز در شکلگیری نارضایتی نقش دارد.
وی با تاکید بر اینکه بعضاً شرکتهایی هستند که خیلی طولانیمدت خسارت پرداخت میکنند و آنها شرکتهای ناترازی هستند که بحث خودشان را دارد، اظهار کرد: دادههای صنعت بیمه نشان میدهد از ۲۷ شرکت بیمه، ۱۴شرکت با ناترازی مالی مواجهاند و ضریب خسارت واقعی صنعت به ۱۳۳ درصد رسیده است. اما نکته حائز اهمیت این است که این ناترازی نباید به توضیحی برای تأخیر در پرداخت حق بیمهگذاران تبدیل شود؛ چراکه بیمهگذار حق بیمه خود را به موقع پرداخت کرده و انتظار دارد در زمان خسارت، تعهد شرکت را دریافت کند.
بناساز تاکید کرد: حتی در شرکتهایی که به موقع خسارت پرداخت میکنند، مردم شاکیاند که در این فاصله که من فاکتور بردم تا شرکت خسارت پرداخت کرده، چند درصد افزایش نرخ داشتیم و مجبورم این را از جیبم بگذارم. این جمله، خلاصهای از یک واقعیت تلخ است. در اقتصاد تورمی، بیمهای که قرار بود سپر حمایتی باشد، به عاملی برای انتقال بخشی از هزینه تورم به دوش بیمهگذار تبدیل شده است. حل این مسئله نه با تفسیرهای موسع قانون ممکن است و نه با تحمل تأخیر؛ بلکه نیازمند بازنگری در سازوکار پرداخت خسارت، بهروزرسانی خودکار تعهدات متناسب با تورم و ساماندهی ناترازی ساختاری شرکتهای بیمه است.