نرخ سود بانکی حریف تورم نیست
آلبرت بغوزیان، ضمن انتقاد از سیاستهای اقتصادی تأکید کرد که ریشه تورم در ایران ساختاری است و بدون تغییر رویکرد سیاسی و ایجاد امنیت اقتصادی، هیچ ابزار پولی نمیتواند مشکل را حل کند

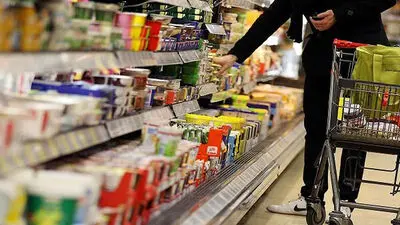
هفت صبح| در شرایطی که تورم نقطهبهنقطه به ۸۹ درصد رسیده، سکوت بانک مرکزی در قبال موج فزاینده گرانی کالاهای مصرفی، پرسشی جدی را پیش روی افکار عمومی قرار داده است. دولت چهاردهم که با شعار مهار تورم و بهبود معیشت روی کار آمد، اکنون از ابزارهای مالی مانند اصلاح نظام یارانه استفاده نمیکند و برای افزودن کالابرگ طفره میرود و از طرف دیگر از ابزارهای پولی مانند مهار شدید پایه پولی توسط بانکها بهره نمیگیرد.
این انفعال در مقطع کنونی که مردم با کاهش مستمر قدرت خرید مواجهاند، نهتنها عجیب به نظر میرسد، بلکه این پرسش را مطرح میکند که آیا دولت برنامهای برای مقابله با گرانی دارد یا صرفا نظارهگر کاهش قدرت خرید مردم است. البته علی مدنیزاده، وزیر اقتصاد، افزایش نرخ بینبانکی را یکی از مهمترین عوامل مهار تورم معرفی کرده و بر لزوم کنترل نقدینگی و اصلاح ترازنامه بانکها تأکید دارد. اما کارشناسان معتقدند که افزایش نرخ سود سپرده اثری مقطعی دارد و نمیتواند بهعنوان راهحل بلندمدت برای کاهش تورم عمل کند.
آلبرت بغوزیان، استاد دانشگاه تهران، در گفتوگو با خبرنگار هفتصبح، با اشاره به طرح موضوع تغییر نرخ سود بانکی برای مهار تورم، گفت: من نتوانستم بفهمم دلیل اصلی طرح افزایش نرخ بهره برای مهار تورم چیست. این یک راهحل کلاسیک است که در کشورها دیگر جواب میدهد، اما برای کشوری که تورمش بالای ۸۰ تا ۹۰ درصد است و در اقلام خوراکی حتی بالاتر اعلام شده چنین راهحلی کارساز نیست.
وی با بیان اینکه حتی با نرخ بهره ۵۰ درصد هم نمیتوان تورم در ایران را مدیریت کرد، افزود: چون تسهیلات نیز با همین نرخ داده میشود و بانک نمیآید از خودش مایه بگذارد. عملا اگر بخواهند نرخ سود بانکی را بالا ببرند، یعنی به سپردهگذار پاداش میدهند که پول خود را به بازارهای دیگر نبرد. اما همان پول باید با نرخ بالاتری به وامگیرنده داده شود. این یعنی تورم. نهتنها تورم قبلی را کم نکردهایم، بلکه آن را تشدید کردهایم.
بغوزیان با تاکید بر اینکه هیچ نرخ بهرهای در شرایط فعلی نمیتواند مانع تورم شود، تصریح کرد: نرخ بهره مستقیماً اثرگذار هزینههاست و اثر ضد تورمی ندارد. در آمریکا، همه منتظرند فدرال رزرو نرخ بهره را کاهش دهد. آنها با افزایش نرخ بهره، تقاضای کل را کاهش میدهند و با کاهش نرخ بهره، هزینه تولید را پایین میآورند. اما صحبتهای آنها روی چند صدم درصد یا یک درصد است، نه مثل ما که میخواهیم نرخ سود بانکی را از ۲۴ درصد به عددی ببریم که مانع تورم شود.
استاد دانشگاه تهران با اشاره به شرایط خاص کشور، گفت: الان زمان مناسبی برای این تصمیمات نیست. در شرایط عادی میتوانیم موهایمان را کوتاه کنیم، اما وقتی بازار دارد تکان میخورد، نمیشود. بحث بنزین را وسط میکشیم، بحث تراستیها میآید وسط، بحث صفر شدن صادرات از این طرف و بعد بگوییم نرخ سود بانکی هم افزایش یابد. من نمیدانم چرا برخی این را بهعنوان یک تصمیم نجاتدهنده بازارهای مالی تصور میکنند. به نظر من، این جز تورم چیزی به همراه ندارد.
بغوزیان با تاکید بر ضرورت تغییر رویکرد، گفت: ما باید وضعیت جنگ و تنش را به صلح تبدیل کنیم، داراییهای بلوکهشده را آزاد کنیم و به سمت ایجاد امنیت اقتصادی برویم. این راهحل سیاسی دارد، وگرنه در شرایط فعلی که از یک طرف تنش سنگین در تنگه هرمز و جنگ تحمیلی بر اقتصاد سایه انداخته و از طرف دیگر سیاستهای غلط اجرا میشود، هیچ راهحلی نمیتواند اهداف خود را محقق کند.
ابزارهای پولی در تنگنا
برخی برای مهار گرانی کالاهای مصرفی، در حال حاضر عمدتاً بر افزایش نرخ سود سپردههای بانکی بهعنوان ابزاری برای کنترل نقدینگی و مهار تورم متمرکز شدهاند. با این حال، بررسی دقیق تجربه روسیه نشان میدهد که این کشور نیز با وجود بهکارگیری نرخهای بهره بسیار بالا و سیاستهای پولی سختگیرانه، نتوانسته بهطور کامل تورم را مهار کند و در نهایت مجبور به کاهش تدریجی نرخ بهره شده است. بنابراین، افزایش نرخ سود سپرده بهتنهایی نمیتواند راهحل قطعی برای مهار تورم در ایران باشد، چراکه ریشههای تورم در ایران ساختاریتر از آن است که صرفا با ابزار پولی قابل حل باشد.
در شرایط کنونی، نرخ سود سپرده بلندمدت بانکی در ایران ۲۵درصد است. در مقابل، تورم به ۸۹ درصد رسیده است. این بدان معناست که نرخ بهره واقعی در ایران به شدت منفی است و سپردهگذاران عملاً بخش زیادی از قدرت خرید خود را از دست میدهند. محمدعلی رستگار، کارشناس اقتصادی هم در این زمینه، تصریح کرده است که «افزایش نرخ سود بانکی باعث افزایش بهای تمام شده پول در بانکها میشود و بانک مجبور است نرخ سود تسهیلات را هم افزایش دهد و این مسیر به فشار بر تولید منتهی خواهد شد.»
نرخ بهره و تورم در روسیه
بانک مرکزی روسیه در واکنش به تورم فزاینده، نرخ بهره کلیدی خود را در اکتبر ۲۰۲۴ به ۲۱ درصد افزایش داد. با این حال، تورم روسیه نیز در همان دوره افزایش یافت. شکاف بین نرخ بهره ۲۱ درصد و نرخ تورم حدود ۹درصد به ۱۲ واحد درصد رسید که در مقایسه با سالهای قبل حداکثر ۵ تا ۶ درصد بیسابقه بود. برخلاف انتظار، افزایش شدید نرخ بهره در روسیه نهتنها تورم را متوقف نکرد، بلکه تورم افزایشی دو برابری داشت. نظرسنجیها نشان میدهد که شهروندان روسی تورم را بسیار بالاتر از آمار رسمی احساس میکنند و انتظارات تورمی آنها همچنان بالا باقی مانده است.
عوامل متعددی باعث ناکارآمدی سیاست نرخ بهره بالا در روسیه شده است؛ روسیه حدود ۹ درصد از تولید ناخالص داخلی خود را صرف هزینههای دفاعی و امنیتی میکند که از دوران شوروی بیسابقه است. این هزینههای عظیم، تقاضای کل را در اقتصاد افزایش میدهد و فشار تورمی ایجاد میکند. همچنین بخش بزرگی از هزینهها توسط دولت هدایت میشود که به هزینههای استقراض بالاتر حساسیت کمتری دارد.
بنابراین، افزایش نرخ بهره نمیتواند بهطور مؤثر تقاضا را کاهش دهد. در نهایت تحریمهای ثانویه علیه شرکای تجاری روسیه، هزینههای واردات را افزایش داده و فشار تورمی مضاعفی ایجاد کرده است. از این رو دولت روسیه برای جبران کسری بودجه، مالیات بر ارزش افزوده را از ۲۰ به ۲۲ درصد افزایش داد که خود به افزایش قیمتها دامن زد.
پس با وجود نرخ بهره بالا، روسیه در نهایت مجبور به کاهش تدریجی نرخ بهره شد. این کاهش پس از آن صورت گرفت که اقتصاد روسیه نشانههایی از سرد شدن را نشان داد و رشد اقتصادی به حدود یک درصد در سال ۲۰۲۵ کاهش یافت.
چرا نسخه روسیه برای ایران کارساز نیست؟
تجربه روسیه نشان میدهد که حتی با نرخ بهره ۲۱ درصدی و کنترلهای سرمایهای سختگیرانه، این کشور نتوانسته تورم را بهطور کامل مهار کند. ایران با نرخ تورم ۸۰ تا ۹۰ درصدی و ناترازیهای ساختاری متعدد ناترازی بانکی و کسری بودجه در وضعیت بسیار دشوارتری قرار دارد، زیرا در روسیه، حتی با تورم ۹ درصدی و نرخ بهره ۲۱ درصدی، شکاف ۱۲ واحد درصدی ایجاد شد. در ایران با تورم ۶۰ تا ۸۹ درصدی، برای ایجاد همان شکاف، نرخ بهره باید به ۴۰ تا ۵۰ درصد برسد که عملا غیرقابل اجراست. از طرف دیگر عامل اصلی ایجاد تورم در کشور، افزایش نقدینگی است و آن هم ناشی از ناترازیهاست. گام نخست برای کاهش نرخ تورم، کاهش ناترازیهاست».
واقعیت این است که دولت ایران به دلیل کسری بودجه و وابستگی به منابع بانکی، عملاً در موقعیتی نیست که بتواند سیاستهای انقباضی شدید را اجرا کند و از طرف دیگر بانکهای ایران با مشکلاتی نظیر داراییهای منجمد و مطالبات غیرجاری روبهرو هستند و توان پرداخت سودهای بالاتر را ندارند.
بنابراین با افزایش نرخ سود سپرده میتواند بهعنوان یک ابزار مقطعی برای جلوگیری از خروج سرمایه از بانکها و کاهش فشار بر بازارهای دارایی مانند طلا، ارز و مسکن عمل کند، اما نمیتواند ریشههای تورم را درمان کند. راهحل پایدار برای مهار تورم در ایران، نیازمند ترکیبی از اقدامات است یعنی ناترازیهای ساختاری در نظام بانکی، بودجه و صندوقهای بازنشستگی رفع شود و رشد نقدینگی از طریق اصلاح ترازنامه بانکها و کاهش اضافهبرداشتها از بانک مرکزی چون ریسکهای ژئوپلیتیکی کنترل شود تا به انتظارات تورمی دامن نزنید.