پول خانه کجا آجر شد؟
هزاران خریدار برای خانهدار شدن سرمایه خودشان را به سازندگان سپردهاند، اما افزایش ۲۰ تا ۲۵ برابری هزینه ساخت، اختلافات حقوقی و کمبود نقدینگی، بسیاری از پروژهها را با تأخیر و توقف روبهرو کرده است

هفت صبح| پیشفروش مسکن که قرار بود راهی برای خانهدار شدن خانوارها و تأمین مالی ساختوساز باشد، برای شماری از خریداران به تجربهای پرهزینه و فرسایشی تبدیل شده است. بسیاری از متقاضیان با پرداخت بخش عمدهای از پسانداز خود، در انتظار تحویل واحدهایی ماندهاند که زیر فشار افزایش هزینههای ساخت، کمبود نقدینگی و اختلافات حقوقی نیمهتمام یا متوقف شدهاند. برخی سازندگان نیز پیش از پیشرفت متناسب پروژه، واحدها را پیشفروش کرده و منابع دریافتی را در پروژههای دیگر به کار گرفتهاند؛ اتفاقی که سرنوشت سرمایه خریداران را با ابهام روبهرو کرده است.
در این میان، چک ضمانت و خسارت تأخیر هم همیشه راهگشا نیست و خریداران برای دریافت حقوق خود گاه ناچار به پیگیریهای طولانی قضایی میشوند. کارشناسان مسکن که در این گزارش با آنها گفتوگو شده است، از افزایش ۲۰ تا ۲۵ برابری هزینه ساخت طی پنج سال اخیر و کاهش حدود ۴۰درصدی فعالیت انبوهسازان در سال ۱۴۰۵ خبر میدهند. اکنون علاوه بر مشکلات مالی و حقوقی، نحوه اجرای قانون پیشفروش و مسئولیت دستگاههای ناظر نیز محل اختلاف است؛
اختلافی که نشان میدهد امنیت سرمایه خریداران به ضمانتهای قراردادی محدود نمیشود و به نظارت مؤثر بر روند ساخت و مصرف منابع مالی پروژهها نیاز دارد. در بیشمار پروژههای ساخت و ساز خریداران با وعده تحویل یک واحد در ۱۸ یا ۲۴ ماه، سرمایه سالها پسانداز حقوقی و کمبود نقدینگی میشود؛ در این میان، مسئله اصلی این است که وقتی ساختوساز متوقف میشود، پول خریدار کجا میرود؟ و چه کسی مسئول بازگرداندن امنیت به معاملهای است که قرار بود به خانهدار شدن منتهی شود؟
خریدار میان خسارت قراردادی و بلاتکلیفی سرمایه
برای خریدارانی که به امید خانهدار شدن، سرمایه خود را به پروژههای ساختمانی میسپارند، هر روز تاخیر، نگرانی تازهای درباره سرنوشت سرمایه و زمان تحویل واحد به همراه دارد. حجت نبردی یکی از خریداران مسکن، در تشریح تجربه پیشخرید خود، میگوید: یک سال است که از موعد تحویل ملک ما میگذرد ما از سازنده چک دریافت کردیم و برای هر روز تاخیر در تحویل ساختمان نیز روزانه خسارت در نظر گرفتیم اما با این حال این ضمانتها زمانی کارآمدند که سازنده امکان و اراده اجرای تعهدات را داشته باشد. او میگوید: پس از رسیدن موعد تحویل، سازنده از سند زدن ملک امتناع میکند و باید موضوع را از طریق مراجع قضایی دنبال کنیم که این فرآیند بسیار زمانبر است.
همچنین نبردی میگوید:محدودیت دریافت تسهیلات بانکی برای خریداران واحدهای پیشفروشی نیز بر این دشواری میافزاید. نبود سند رسمی و اتکای معامله به قراردادهای عادی، استفاده خریدار از تسهیلات را دشوار میکند؛ در حالی که سازنده ممکن است به دلیل در اختیار داشتن اسناد و وثایق، دسترسی بیشتری به منابع بانکی داشته باشد. در میان روایتهای دیگر خریداران، علی رمضانزاده، تاکید دارد که باید روند اجرای پروژهها شفاف شود. به گفته رمضانزاده، در پروژهای که او مسکن خریده است میزان پیشرفت پروژه با مبالغ پرداختی خریداران تناسب ندارد و این نگرانی حتی پیش از شرایط جنگی نیز وجود داشته است و همین موضوع نگرانیهایی را برای خریداران ایجاد کرده است.
به نظر میرسد نگرانی مهمتر زمانی شکل میگیرد که سازنده پیش از پیشرفت متناسب پروژه، واحدها را پیشفروش کند و به اصطلاح روی خاک آنها بفروشد و منابع دریافتی را در پروژه دیگری به کار بگیرد. در این حالت، ممکن است پروژه نخست در مراحل ابتدایی باقی بماند و با افزایش چندبرابری هزینه مصالح و دستمزد، ادامه ساخت دشوار شود. خریدار نیز با وجود پرداخت بخش مهمی از بهای واحد، نه امکان استفاده از خانه را دارد و نه میتواند سرمایه خود را بهسرعت پس بگیرد.
نیمهتمام با متوقفشده یکی نیست
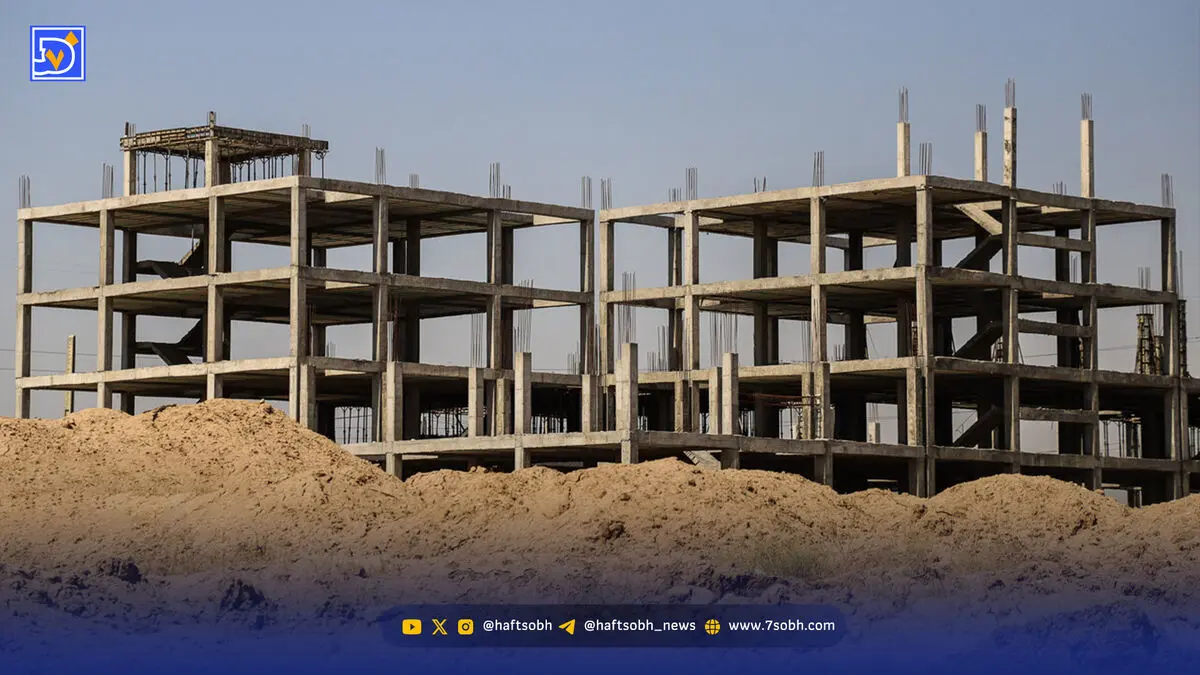
در بررسی پروژههای بلاتکلیف، یک تفکیک اساسی نباید نادیده گرفته شود: ساختمان نیمهتمام به مثابه ساختمان متوقفشده نیست. احمد کریمی، سازنده و وکیل دادگستری در این باره، توضیح میدهد: پروژه نیمهتمام، ساختمانی است که هنوز تکمیل نشده اما عملیات ساخت آن، با سرعت کم یا زیاد، ادامه دارد. در مقابل، پروژه متوقفشده با توقف عملیات اجرایی و فعالیت کارگاه روبهروست؛ توقفی که ممکن است کوتاهمدت باشد یا برای مدتی طولانی ادامه پیدا کند.
این تفاوت از نظر خریدار اهمیت زیادی دارد. در پروژه نیمهتمام، هرچند تاخیر و نگرانی وجود دارد، امکان ادامه عملیات اجرایی همچنان مطرح است؛ اما در پروژه متوقفشده، مسئله فقط طولانی شدن زمان تحویل نیست. توقف کار میتواند اختلاف میان مالکان و سازنده، دشواری تامین منابع، فرسودگی بخشهای اجراشده و ورود پرونده به مسیر قضایی را به دنبال داشته باشد. کریمی میگوید: در ۵ سال اخیر، هزینه ساخت قریب به ۲۰ تا ۲۵ برابر افزایش یافته است.
به گفته او، افزایش هزینهها در طول اجرای پروژه میتواند محاسبات مالی و تعهدات طرفین قراردادهای مشارکت در ساخت را بر هم بزند؛ بهویژه در پروژههایی که چند مالک دارند و سازنده باید تعهدات و سهم هر یک را مدیریت کند. او همچنین به اعتبار زمانی پروانههای ساختمانی و هزینههای تمدید آن اشاره میکند. افزایش سالانه هزینههای شهرداری و صدور پروانه، در کنار محدودیت اعتبار پروانه، گاهی مالکان را حتی بدون برخورداری از توان مالی یا توجیه اقتصادی برای شروع ساخت، به تمدید پروانه وادار میکند؛ چراکه صدور پروانه جدید میتواند هزینه بیشتری داشته باشد.
اختلافات حقوقی و معطل شدن ساخت و ساز
اما به نظر میرسد که افزایش هزینهها تنها عامل بلاتکلیفی پروژهها نیست. در قراردادهای مشارکت در ساخت، اختلاف بر سر تعهدات، سهم طرفین، نحوه محاسبه هزینهها و زمان انتقال یا فروش واحدها میتواند به شکایت و تشکیل پرونده قضایی منجر شود. به گفته کریمی، گاهی در جریان اختلاف، دستور توقف پروژه یا خارج کردن آن از اختیار سازنده صادر میشود. رسیدگی به چنین پروندههایی ممکن است سالها و حتی بیش از ۱۰سال طول بکشد؛ در این فاصله، ساختمانی که در مرحله اسکلت باقی مانده، در معرض شرایط جوی قرار میگیرد و کیفیت بخشهای اجراشده نیز ممکن است کاهش پیدا کند.
از نگاه این سازنده، یکی از خطرهای جدی برای مالکان، فروش واحدهای سهم سازنده پیش از انجام تعهدات متناسب با آن است؛ حتی ممکن است واحدها در مرحله خاک یا سفتکاری فروخته شوند و منابع دریافتی به جای تکمیل همان پروژه، در مسیر دیگری مصرف شود. او استفاده از تیم حقوقی متخصص پیش از امضای قرارداد را ضروری میداند و تاکید میکند شروط مربوط به فسخ، انحلال، بازگشت مالکیت یا پروژه و محدودیت انتقال سهم سازنده باید از ابتدا روشن باشد.
کریمی یادآور میشود قرارداد جامع مشارکت در ساخت ممکن است ۵۰ تا ۱۰۰ صفحه باشد و لازم است همه تعهدات، محدودیتها، شرایط انتقال، ضمانتهای اجرایی و شیوه حل اختلاف در آن پیشبینی شود. البته حتی چنین قراردادی نیز مانع قطعی بروز همه مشکلات نیست، اما میتواند زمینه مدیریت و حلوفصل اختلافات احتمالی را فراهم کند.
مشکل دیگر، ضمانت اجرای تعهدات است. درج وجه التزام در قرارداد به معنای تضمین جبران خسارت نیست؛ زیرا ممکن است سازنده پیش از صدور حکم، اموال خود را منتقل کند و هنگام اجرای حکم، دارایی قابل توقیفی در دسترس نباشد. در چنین شرایطی، خریدار یا مالک با وجود برخورداری از حکم یا حق قراردادی، برای دستیابی به حقوق و دارایی خود با دشواری روبهرو میشود.
تورم عاملی که برآورد اولیه را بیاعتبار میکند
عباس شوکتی، کارشناس مسکن، یکی از عوامل اصلی ناتمام ماندن پروژههای پیشفروشی را افزایش ناگهانی هزینههای ساخت میداند. در چنین شرایطی، نه سازنده میتواند با منابع اولیه پروژه را به پایان برساند و نه منصفانه است که تمام هزینه تغییرات اقتصادی بدون پیشبینی قراردادی بر دوش خریدار قرار گیرد. شوکتی معتقد است قانون و قرارداد باید سازوکاری روشن برای مدیریت تورم و تغییرات پیشبینینشده داشته باشند.
او همچنین بر ضرورت حمایت شهرداری در هزینههای پروانه، نقش وزارت صمت در تامین مواد اولیهای مانند سنگ، آجر و سیمان و همراهی بانک مرکزی و شبکه بانکی در تامین تسهیلات متناسب تاکید دارد. این کارشناس با اشاره به مشاهدات میدانی خود میگوید فعالیت انبوهسازان در سال ۱۴۰۵ حدود ۴۰ درصد کاهش یافته است؛ او تاکید میکند بخشی از ساختوسازهای فعلی به بازسازی و نوسازی ساختمانهای تخریبشده در جنگ مربوط است و نباید آن را با آغاز پروژههای جدید انبوهسازان یکسان دانست.
قانون پیشفروش حمایت از خریدار یا مانع مشارکت
یکی از موضوعات مورد اختلاف کارشناسان، نحوه اجرای قانون پیشفروش ساختمان است. در این باره حسن محتشم میگوید: پیش از تصویب و ابلاغ این قانون، بهویژه در اوایل دهه ۹۰، سازندگان بیشتر از پیشفروش برای تامین مالی استفاده میکردند؛ اما پس از تصویب قانون در اواخر دهه ۸۰ و ابلاغ آن در اوایل دهه ۹۰، از جمله در سال ۱۳۹۲، تمایل بخشی از سازندگان به این شیوه کاهش یافت. به گفته او، برخی سازندگان معتقد بودند حقوق دو طرف در چارچوب قانون به شکل متوازن دیده نشده است.
او میان پیشفروش در چارچوب قانونی و معامله خارج از این چارچوب تفاوت قائل است. در روش قانونی، قدرالسهم یا بخشی از سهم پلاک و زمین به نام پیشخریدار منتقل و در دفترخانه رسمی ثبت میشود؛ بنابراین اگر پروژه تکمیل نشود، خریدار پشتوانه مالکانه بیشتری دارد. در مقابل، قراردادهای عادی یا دستنویس و دریافت وجه در برابر وعده تحویل آینده، میتواند خریدار را با حمایت حقوقی ضعیفتری مواجه کند.
اما منصورغیبی، کارشناس بازار مسکن، از زاویه دیگری به موضوع نگاه میکند. او معتقد است قراردادهای شفاف و جامع ضروریاند، اما پیچیدگی بیش از حد الزامات قانونی نیز ممکن است سازندگان را از مسیر رسمی پیشفروش و مشارکت منصرف کند. به گفته او، برای یک ساختمان پنجطبقه، پس از دریافت جواز و آغاز عملیات، بازه ۱۸ تا ۲۴ ماه معمول است؛ البته ساختمانهای تجاری یا ساختمانهای بیش از پنج طبقه به دلیل ضوابط و الزامات اجرایی، از جمله مقررات آتشنشانی، ممکن است به زمان بیشتری نیاز داشته باشند.
او بر ضرورت تعیین دقیق سهم مالکان و سازنده، واحدهای متعلق به هر طرف و زمان مجاز فروش تاکید میکند؛ برای مثال، فروش واحدهای سهم سازنده باید به ارائه گواهیهای شهرداری و امضای ذیربطان منوط شود. به اعتقاد او، قانون باید هم از حقوق خریدار حمایت کند و هم مسیر مشارکت و سرمایهگذاری را چنان پیچیده نکند که سازنده به سمت قراردادهای غیررسمی سوق پیدا کند.
پول ساختوساز فقط در ساختمان نمیماند
مسئله توقف پروژهها محدود به خریدار و سازنده نیست. صنعت ساختمان با مجموعه گستردهای از صنایع و فعالیتهای تولیدی ارتباط دارد و کاهش ساختوساز میتواند تقاضا برای محصولات و خدمات بخشهای مرتبط را نیز کاهش دهد. حسن محتشم با اشاره به همین پیوندها، تامین مالی ساختوساز را موضوعی فراتر از یک معامله میان خریدار و سازنده میداند.
او یادآور میشود در دورههایی، برخی بانکها تسهیلات قابل توجهی ارائه میکردند و در مواردی حدود ۷۰ تا ۸۰درصد قیمت ملک از طریق تسهیلات بانکی تامین میشد. هرچند اقساط این تسهیلات سنگین بود، اما به خانهدار شدن بخشی از متقاضیان کمک میکرد. به گفته این کارشناس مسکن، در برخی موارد اقساط به ۱۰۰میلیون تومان میرسد یا بهصورت پلکانی افزایش پیدا میکند؛ با این حال، افزایش تسهیلات باید با ملاحظات تورمی همراه باشد تا تزریق بیبرنامه منابع به افزایش بیشتر قیمتها منجر نشود.
تعاونیهای مسکن نیز از این قاعده مستثنا نیستند. محتشم تاکید میکنند نمیتوان همه تعاونیها را با یک معیار ارزیابی کرد؛ اعتبار و سابقه شرکت، ترکیب اعضا، توان مالی آنان و امکان تأمین سهم هزینه ساخت در سرنوشت پروژه مؤثر است. برخی تعاونیها منابع و توان بیشتری دارند، اما در برخی دیگر محدودیت تجربه و نقدینگی میتواند به مشکل تبدیل شود.
مسئولیت نظارت با کدام دستگاه است؟
سید جمال موسوی، نماینده مردم زنجان و دبیر کمیسیون عمران مجلس شورای اسلامی، با اشاره به نظارت بر عملکرد دستگاههای مسئول میگوید پیگیری تعهدات دولت در نهضت ملی مسکن و بررسی عملکرد بانکها از محورهای نظارتی کمیسیون عمران است. با این حال، موسوی میان پیشفروشهای بخش خصوصی و طرحهای دولتی تفکیک قائل میشود. به گفته او، نظارت بر پیشفروش واحدها و پروژههایی که وجه دریافت کردهاند اما تحویل نشدهاند، از طریق معاونت مسکن وزارت راه و شهرسازی و ادارات نظارتی مرتبط قابل پیگیری است؛ اما تمرکز اصلی کمیسیون عمران بر تعهدات دولت و دستگاههای مسئول در اجرای نهضت ملی مسکن قرار دارد.
موسوی معتقد است دولت باید به جای ورود مستقیم به ساختوساز، زمین و تسهیلات مناسب را فراهم کند تا مردم و بخش خصوصی خود مسئولیت ساخت را بر عهده بگیرند. او با اشاره به تجربه بنیاد مسکن در روستاها و شهرهای کوچک، بهویژه شهرهای زیر ۵۰ هزار و زیر ۲۵ هزار نفر، میگوید در این الگو، تأمین زمین و تسهیلات و واگذاری مدیریت ساخت به مردم میتواند از بخشی از مشکلات بکاهد. به گفته او، نزدیک ۷ میلیون نفر متقاضی مسکن در کشور وجود دارد و پاسخگویی به این تقاضا نیازمند برنامهریزی مستمر و سالانه است.
در بخش دیگری از زنجیره مسئولیتها، کورش عنبری، مدیر روابط عمومی سازمان نظاممهندسی ساختمان، توضیح میدهد قراردادهای نظارت مهندسی میان مالکان یا بهرهبرداران و مهندسان عضو سازمان، متناسب با مدت اجرای پروژه قابل تمدید است. این قراردادها میتوانند یک یا دو سال و حتی تا چهار یا پنج سال تمدید شوند تا عملیات اجرایی به پایان برسد. او در عین حال تاکید میکند رسیدگی به پروژههای متوقفشده باید از دستگاهها و حوزههای مسئول دیگر، از جمله بخشهای مرتبط با نظام فنی و اجرایی دولت، انجام شود. این تفکیک اهمیت دارد؛ زیرا نظارت مهندسی بر اجرای ساختمان با مسئولیت رسیدگی به توقف پروژه و تعیین تکلیف حقوق خریداران یکسان نیست.
و در نهایت اینکه
پیشفروش مسکن در اصل میتواند راهی برای تامین مالی ساختوساز و نزدیک کردن متقاضیان به خانهدار شدن باشد؛ اما این امکان زمانی به فرصت تبدیل میشود که قراردادها شفاف باشند، منابع مالی در مسیر همان پروژه مصرف شوند، سازنده توان و تعهد لازم برای تکمیل کار را داشته باشد و نهادهای مسئول نیز امکان نظارت و پیگیری موثر را فراهم کنند. در سوی دیگر، خریدار باید پیش از پرداخت پول بداند چه چیزی میخرد، سهم مالکانه او چگونه ثبت میشود، منابع پرداختی در چه مراحلی مصرف خواهد شد و اگر پروژه متوقف شد، چه ضمانت اجرایی برای بازگشت سرمایه یا تکمیل ساختمان وجود دارد. صرف درج موعد تحویل یا خسارت تاخیر، بهتنهایی پاسخگوی همه این نگرانیها نیست.