ارز و طلا را به مسکن تبدیل کنیم؟
خانهاولیها ممکن است از تعویق خرید زیان ببینند، اما برای مالکان و سرمایهگذاران، نقدشوندگی قابلیت فروش ملک و حفظ بخشی از دارایی میتواند تعیینکننده باشد

هفت صبح، سارا اسلامی| خرید مسکن از دسترس بخشی از جامعه به طور کامل خارج شده است و دیگر موضوعیتی برای آنها ندارد. برای برخی افراد اما رویایی است که میتواند تعبیر شود؛ هر چند باید دخل و خرج خود را بسنجد، وام بگیرند یا از اینجا و آنجا بزنند تا سرمایه لازم را برای خرید خانه جمعآوری کنند. اینجاست که پای یک دو راهی به میان میآید؛ آیا این افراد باید داراییهای دیگر خود را برای خرید خانه بفروشند یا احتمال ضرر وجود دارد؟ این پرسش به ویژه در مقاطعی که بازارهای ارز و طلا رشد پرشتابی را تجربه میکنند مهمتر میشود. کارشناسان بازارهای مالی معتقدند پاسخ به این سوال به عوامل مختلفی وابسته است؛ از خانه اولی بودن یا نبودن خریدار تا ریسکهای سیاسی و اقتصادی موجود. همیشه هم عدد بازدهی تنها متغیری نیست که برای تصمیمگیری اهمیت دارد.
به گزارش هفت صبح، جهش قیمتها در بازار ارز و طلا در کنار نرخهای نجومی در بازار مسکن، گروهی را به این فکر انداخته که آیا درست است داراییهای نقدشونده خود را برای خرید خانه به پول تبدیل کنند؟ به ویژه که امروز وام مسکن در دسترس همه نیست و حتی برای کسانی که موفق به دریافت آن میشوند کارایی چندانی ندارد؛ در نتیجه چنین پرسشی اهمیت بیشتری پیدا میکند.
کانال تلگرامی رصدخانه بازار مسکن (متعلق به روزنامه دنیای اقتصاد)، اخیرا گزارش داده که مبلغ وام خرید مسکن در تهران از ۵۰۰ میلیون به یک میلیارد تومان افزایش پیدا کرده است، اما سقف جدید «فقط ۴ مترمربع از یک واحد مسکونی» را پوشش میدهد. از سوی دیگر، بسیاری از خانوارها توان بازپرداخت اقساط این وام با سود ۲۲.۵ درصدی را ندارند. در چنین شرایطی، طبیعی است که اندوخته ارز و طلا، به گزینهای در دسترس برای تامین مالی خرید خانه تبدیل شود.
اما به اعتقاد کارشناسان بازارهای مالی، پرسشی که در ابتدای گزارش آمد پاسخ کوتاه بله و خیر ندارد؛ باید معیارهای مختلفی را برای تصمیمگیری نهایی سنجید. برای مثال، «هدف» از ورود افراد به بازار مسکن و نااطمینانیهای موجود در فضای سیاسی و اقتصاد کشور، عوامل تعیینکنندهای هستند. در واقع، تجربه نشان داده که تبدیل طلا و دلار به مسکن، از نگاه سرمایهگذاری صرف گاهی به نفع افراد بوده است و گاهی نه اما ورود به این بازار میتواند با انگیزههای مصرفی و بهبود کیفیت زندگی نیز انجام شود که ماجرای دیگری دارد.
فروشندگان پیشین دلار و طلا سود کردند؟
بازارهای ارز و طلا این روزها سودآوری زیادی برای سرمایهگذاران خود دارند. تنها از زمان پایان جنگ 40روزه در روز 19 فروردین تا روز 16 مهر (زمان نگارش این گزارش)، دلار حدود 72 درصد بازدهی داشت. این رقم برای بازار طلا به حدود 46 درصد رسید. تجربه کسانی که در دورههای پیشین جهش بازارها داراییهای نقدشونده خود را فروختند و خانه خریدند، میتواند برای آنهایی که امروز بر سر این دو راهی قرار گرفتهاند سودمند باشد.
نگاهی به شرایط کشور در 10 سال اخیر نشان میدهد که در برخی مقاطع بازارها تب و تاب بیشتری را تجربه کردهاند. هفتصبح در ادامه نگاهی دارد به وضعیت بازارهای ارز، طلا و مسکن در سه مقطع زمانی مختلف، تا به این پرسش پاسخ دهد که آیا فروش داراییهای نقدشونده و خرید خانه برای افراد سود بیشتری داشته است یا نگه داشتن دلار و طلا؟
روند صعودی دلار در سالهای تحریم، کرونا و جنگ
بازار ارز در دهه اخیر تحت تاثیر متغیرهایی چون خروج آمریکا از برجام و بازگشت تحریمهای سنگین، کمبود ارز در کشور، همهگیری کرونا یا وقوع جنگ، جهش قابل توجهی را طی سه مقطع زمانی تجربه کرد؛ سالهای 1397، 1399 و 1404. در این مقاطع، کاهش ارزش ریال بر اثر روند صعودی تورم یا انتظارات تورمی در کنار نااطمینانیهای سیاسی، اقتصادی و اجتماعی، باعث روی آوردن گسترده مردم به بازار ارز برای حفظ ارزش دارایی خود شد. این موضوع اثر قابل توجهی بر قیمت دلار بر جای گذاشت و رشد پرشتابی را رقم زد. البته سال 1404، دورهای پرنوسان برای بازار ارز بود و در نهایت با روندی کاهشی به پایان رسید. به گونهای که با تعطیلی نسبی بازار ارز و کاهش معاملات پس از آغاز جنگ 40 روزه، قیمت دلار از 165 هزار تومان به 149 هزار تومان در روزهای پایانی اسفند نیز رسید.
اما در این سالها وضعیت بازار مسکن چگونه بوده است؟ سرمایهگذاران کدام بازار سود بیشتری کسب کردهاند؟ جدول نخست، تلاش کرده است که با نگاهی به چند عدد مهم، پاسخی نسبی به این پرسشها بدهد.
بر اساس برخی بررسیها و نظر کارشناسان، بازار مسکن ممکن است با فاصله چندماهه، از جمله در بازه ۶ تا ۱۲ ماهه، به تحولات بازار ارز واکنش نشان دهد. البته این اعداد ثابت نیستند و ممکن است در دورههای مختلف متفاوت باشند اما هفتصبح برای ایجاد مبنایی مشترک در مقایسهها، بازدهی بازار مسکن تهران در بازه 6 ماهه پس از دورههای جهش را محاسبه کرده است. دادههای مربوط به سال ۱۴۰۰ و قبل از آن، از گزارشهای بانک مرکزی استخراج شدهاند. گزارش این نهاد از تحولات بازار مسکن در اسفند سالهای 97 تا 99 در سایت منتشر نشده؛ در نتیجه دادهها مربوط به ماههای قبل یا بعد است. اسناد بانک مرکزی نشان میدهند که قیمت هر متر مربع مسکن در تهران در بهمن 97، نزدیک به 10 میلیون تومان بود. این رقم در اسفند دو سال پس از آن به حدود 32 میلیون تومان رسید.
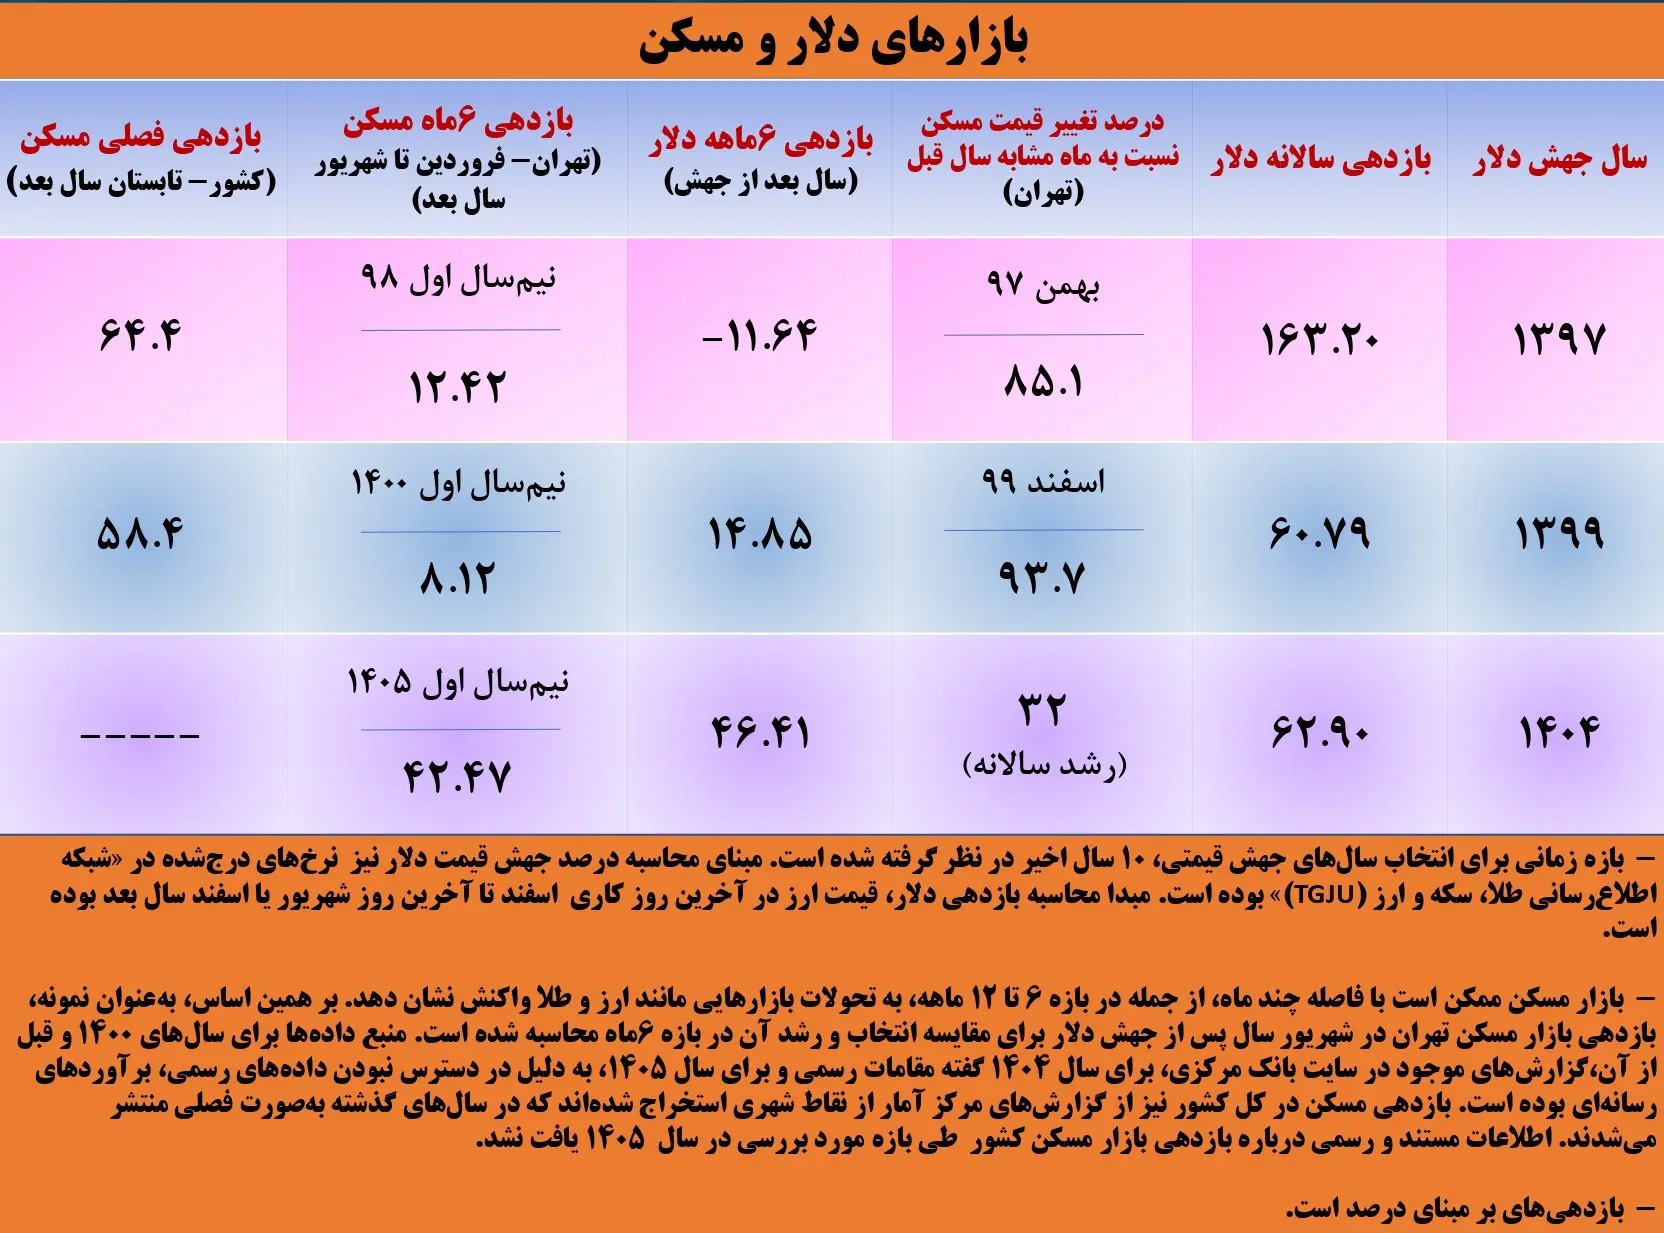
بانک مرکزی از مرداد 1403 به این سو، گزارش تحولات بازار مسکن تهران را منتشر نکرده است. در عین حال، نرگس مرزبان، مدیرکل دفتر اقتصاد مسکن وزارت راه و شهرسازی چندی پیش رشد قیمت مسکن در تهران را طی سال 1404 حدود ۳۲ درصد و میانگین این رقم را در استانهای کشور «کمتر» اعلام کرد.
اما رشد قیمت مسکن در سال جاری، به دلیل در دسترس نبودن دادههای رسمی، بر مبنای برآوردهای رسانهای محاسبه شده است. روزنامه دنیای اقتصاد میانگین قیمتهای پیشنهادی مسکن در تهران را طی فروردین و شهریور 1405، به ترتیب حدود ۱۶۳ و 222 میلیون تومان اعلام کرده بود. این ارقام بر مبنای آگهیهای مندرج در پلتفرمهای آنلاین ارائه شده و ارقام واقعی معامله شده معمولا حدود 10 درصد کمتر است؛ یعنی حدود 147 و 209 میلیون تومان. البته رقم ارائه شده برای فروردین 1405 به دلیل شرایط جنگی و نااطمینانی و حجم بسیار پایین معاملات ممکن است کاملا دقیق نباشد. بازدهی بازار مسکن در کل کشور نیز بر اساس گزارشهای مرکز آمار ایران درباره مناطق شهری محاسبه شده است؛ گزارشهایی که در سالهای گذشته بهصورت فصلی منتشر میشدند. اطلاعات مستند و رسمی درباره بازدهی بازار مسکن طی بازه مورد بررسی در سال 1405یافت نشد.
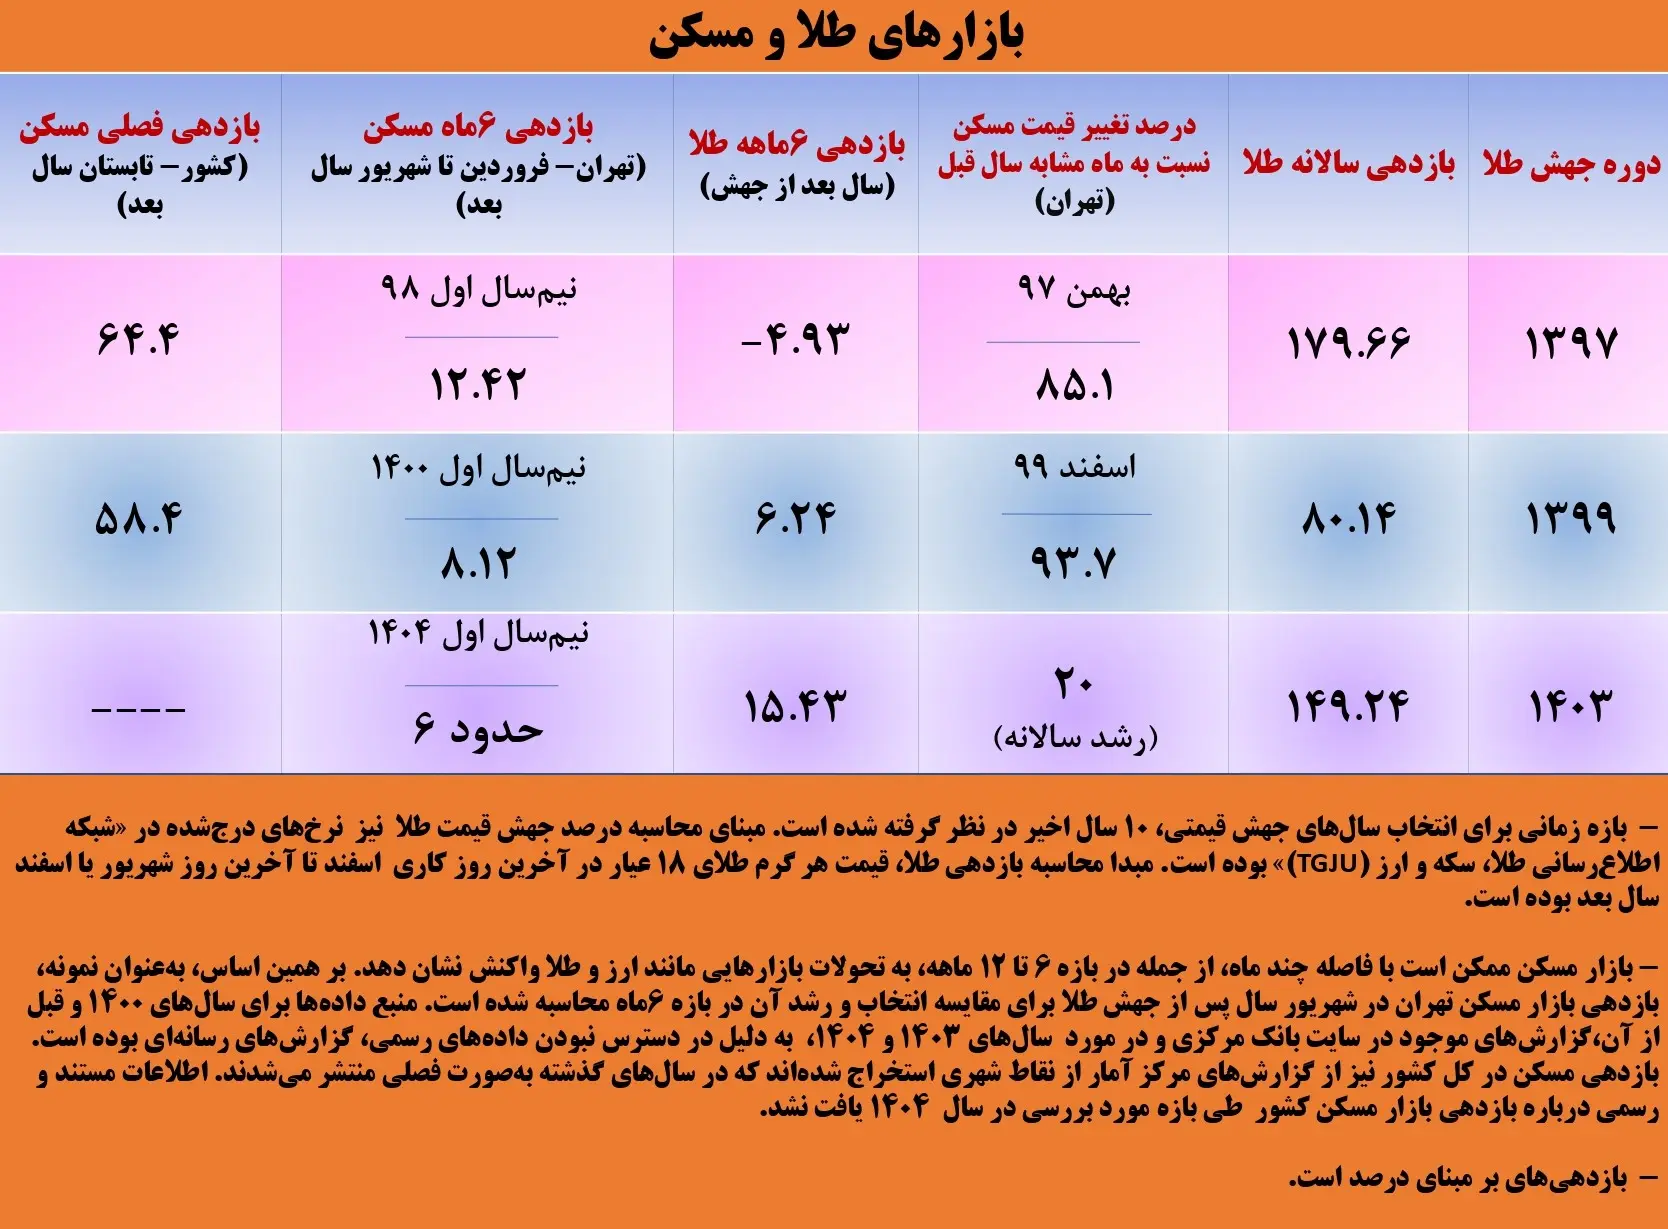
اعدادی که برای محاسبات در جدولها استفاده شده است، مجموعهای از مستندات رسمی، اعلام مقامات دولتی و گزارشهای رسانهای است و به دلیل تفاوت ماهوی بین اینگونه دادهها، مقایسه آنها با یکدیگر باید با احتیاط همراه باشد. اما به دلیل خودداری نهادهای رسمی از انتشار عمومی گزارشهای رسمی، راه دیگری غیر از بهرهگیری از منابع مختلف وجود نداشت.
طلاییترین سالهای 10 سال اخیر
سالهای 97 و 99، برای طلا نیز سالهای پررونقی بودند. ریسکهای جهانی همچون شیوع بیماری کرونا در سطح بینالمللی و بروز نااطمینانیهایی در اقتصاد دنیا، قیمت انس را صعودی کرد. این موضوع به ریسکهای سیاسی و اقتصادی داخلی ایران اضافه شد و شرایطی را ایجاد کرد که طلا، برای مثال سال 97 را با بازدهی نزدیک به 180 درصدی به پایان رساند. سال 1403 نیز یکی از مقاطعی بود که ترکیبی از عوامل داخلی و خارجی، اثر شدیدی بر بازار طلای ایران گذاشتند اما مسکن بر اساس گزارشهای رسانهای نتوانست با بازارهای دیگر همراه شود و از رشد آنها جا ماند. البته قیمت هر مترمربع مسکن در تهران با پایان یافتن این سال و ورود به 1404، به تدریج به رقم 100میلیون تومان رسید و از آن هم فراتر رفت.
به طور کلی، نگاهی به جدولها نشان میدهد که واکنش دلار و طلا به متغیرهای سیاسی، اقتصادی و اجتماعی به صورت معمول فوری و شدید است اما مسکن گاه با تاخیر حرکت میکند. در مقاطعی اما در نهایت موفق شده است عقبماندگی را تا حدودی جبران کند. در عین حال، عملکرد بازار مسکن در برابر دلار گاهی بهتر از بازدهیای است که در مقایسه با طلا دارد.
متغیر مهم «نقدشوندگی» در روزهای پرریسک
اما برای تصمیمگیری در مورد تبدیل دلار و طلا به مسکن، دادههای این دو جدول کافی نیست. پیام الیاسکردی، تحلیلگر اقتصادی و کارشناس بازارهای مالی در گفتوگوی اختصاصی با هفت صبح بر دو معیار مهم دیگر تاکید میکند که به اعتقاد او در شرایط کنونی بر بازدهی اولویت دارند: «نقدشوندگی» و «تنوع دارایی».
او توضیح میدهد: «تجربه وقوع درگیریهای نظامی در سالهای 1404 و 1405 نشان داد که افراد در شرایط پرریسک نباید فقط به دنبال بیشترین بازدهی باشند. آنها باید بتوانند در صورت بروز شرایط اضطراری، بخشی از دارایی خود را به سرعت به پول نقد تبدیل کنند اما اگر تمام سرمایه آنها در یک دارایی بزرگ، با نقدشوندگی پایین متمرکز شده باشد، با چالش مواجه میشوند. در واقع بهتر است واحدهای سرمایهگذاری افراد، کوچک اما متنوع باشند.»
خانه اولیها تعلل نکنند
در عین حال این کارشناس بازارهای مالی معتقد است برای تصمیمگیری در مورد تبدیل طلا و دلار به مسکن، شرایط فرد نیز اهمیت زیادی دارد. الیاسکردی تاکید میکند کسانی که به دنبال خرید نخستین خانه خود هستند نباید در این مسیر تعلل کنند؛ آنها ولو با فروش داراییهای دیگر یا گرفتن وام باید وارد بازار مسکن شوند. او توضیح میدهد: «اولویت افراد در شرایط تورمی باید خرید مسکن باشد؛ حتی اگر نتوانند گزینهای کاملا مناسب پیدا کنند یا ناچار شوند در شهر دیگری غیر از محل سکونت خود خانه بخرند، نباید تصمیم خود را به تاخیر بیاندازند.»
برای ارتقا ملک صبور باشید
اما این تحلیلگر اقتصادی برای افرادی که صاحب خانه هستند و میخواهند به محله بهتر یا واحد بزرگتری نقل مکان کنند، توصیه دیگری دارد. الیاسکردی میگوید: «در شرایطی که تهدیدها همچنان باقی مانده و سطح ریسکها بالاست، فروش ارز و طلا با هدف خرید مسکن، دو قابلیت نقدشوندگی و تنوع سرمایه را کاهش میدهد. برای این افراد ماههای پایانی سال شاید زمان مناسبتری باشد؛ البته در صورت آرام ماندن فضا و نبود تنش جدید.»
الیاسکردی پیشبینی میکند که در صورت تداوم فشارهای تورمی، قیمت ریالی طلا، دلار و مسکن میتواند افزایش پیدا کند، اما سرعت رشد ملک احتمالا کمتر از دو بازار دیگر خواهد بود. به گفته او، در دورههای افزایش سریع نرخ ارز، گاهی فروشندگان ملک قیمتهای پیشنهادی خود را بالا میبرند یا پس از توافق اولیه از معامله عقب میکشند. در نتیجه، خریداران مسکن اگر عجلهای ندارند بهتر است تا زمانی که فضای بازارها ثبات بیشتری پیدا کند، دست نگه دارند.
اگر هدف سرمایهگذاری است؛ چه ملکی؟
این کارشناس بازارهای مالی معتقد است اگر هدف افراد از فروش ارز و طلا و ورود به بازار مسکن، صرفا سرمایهگذاری است، باید به یک نکته توجه کنند؛ تقاضای سفتهبازانه در بازار ملک، بهویژه در شرایط کاهش شدید حجم معاملات، قدرت سابق را ندارد و مانند گذشته در تعیین قیمتهای بازار موثر نیست.
به گفته الیاسکردی، در وضعیت موجود صرف اینکه یک آپارتمان ارزانتر از گزینههای دیگر عرضه شده است، دلیل کافی برای خرید آن نیست؛ ملک باید قابلیت فروش داشته و برای بخش قابل توجهی از خریداران باارزش باشد. او به سرمایهگذاران، توصیه میکند واحدهای کوچکتر از صد متر را انتخاب کنند و به کیفیت و جذابیت ملک برای خریدار بعدی، بیشتر از منطقه جغرافیایی آن توجه داشته باشند.
مسئله فقط بازدهی نیست
الیاسکردی، تاکید میکند برای مقایسه بازدهی ملک با بازار ارز و طلا نباید تنها به عدد سود کسب شده نگاه کرد؛ این سنجش بدون توجه به اندازه و واحد سرمایه گمراهکننده است. او توضیح میدهد: «در کشورهای تورمی که مردم در دورههای طولانی در شرایط فشار و استرس قرار دارند، همیشه این احتمال وجود دارد که فرد به دلایل مختلف از جمله بیکاری یا بیماری پیشبینی نشده، ناچار شود بخشی از دارایی یا پسانداز خود را برای گذران زندگی خرج کند.»
به گفته او خرید ارز و طلا به سرمایههای خردتری نیاز دارد؛ در نتیجه افراد به راحتی میتوانند دارایی خود را بفروشند اما واحد سرمایه گذاری در بازار مسکن چندمیلیارد تومانی است و به همین دلیل نقدشوندگی کمتری دارد، ضمن اینکه در بحث فروش ملک، باید هزینهها و مالیات فروش را هم در نظر گرفت.
واقعیت بازار با نمایش فضای مجازی متفاوت است
این تحلیلگر اقتصادی در عین حال در مورد روند احتمالی قیمت مسکن تا پایان سال معتقد است واقعیتی که در بازار میگذرد با آنچه در رسانهها و فضای مجازی نمایش داده میشود، متفاوت است. الیاسکردی توضیح میدهد: «واقعیت این است که معاملات ملک کاهش شدیدی پیدا کردهاند؛ چرا که از قدرت خرید مصرفکننده به شدت کاسته شده است. احتمالا در ماههای پیش رو نیز تعداد معاملات کمتر میشود و احتمال رونق بازار و افزایش شدید قیمتها پایین است. به طور کلی افت و خیز بازار املاک در بازه چند ساله رخ میدهد. البته احتمال رشد ریالی همچنان بالاست اما بعید میدانم این بازار دیگر رشد دلاری خاصی را تجربه کند.» به گفته او، بازار مسکن به طور معمول با تاخیری حدود ۶ تا ۱۲ ماهه نسبت به بازارهای ارز و طلا رشد میکند اما در شرایط فعلی، احتمال طولانیتر شدن این روند وجود دارد.
برای کسانی که خانه بهتر میخواهند
پیمان مولوی، اقتصاددان و کارشناس بازارهای مالی نیز در گفتوگوی اختصاصی با هفت صبح معتقد است اولویت اول افراد باید تهیه خانه و سرپناه باشد. او میگوید: «بازار املاک در بلندمدت از تورم و افزایش نرخ ارز تاثیر میگیرد. بنابراین کسی که خانه ندارد، نباید تصمیم خود را به امید رشد بیشتر ارز و طلا به تعویق بیندازد.» به گفته او، نگهداری طلا و ارز بهتنهایی جای امنیت و آرامش ناشی از داشتن مسکن را نمیگیرد. مولوی، حتی به کسانی که خانه دارند اما به دنبال افزایش کیفیت آن هستند توصیه میکند، در صورت لزوم ارز و طلای خود را برای خرید خانه بهتر بفروشند؛ چرا که در نهایت هدف از کسب پول و دارایی، زندگی بهتر است.
حدود 20 درصد دارایی را نقدشونده نگه دارید
این کارشناس بازارهای مالی در عین حال توصیه میکند که افراد همه دارایی ارز و طلای خود را برای خرید خانه بهتر هزینه نکنند. او توضیح میدهد: «کسانی که چنین تصمیمی دارند، باید بخشی از سرمایه خود را برای مدیریت ریسکهای احتمالی به شکل نقدشونده نگه دارند. سهم این بخش میتواند حدود ۲۰ درصد از کل دارایی آنها باشد.» مولوی همچنین میان خرید خانه برای مصرف شخصی و خرید ملک بهعنوان ابزار سرمایهگذاری تفاوت میگذارد. از نظر او، کسانی که خانه مناسبی دارند و قصد آنها از خرید ملکی دیگر صرفا سرمایهگذاری است، میتوانند تا روشنتر شدن شرایط اقتصادی، بخشی از سرمایه خود را در بازارهای دیگر نگه دارند. این بازارها ممکن است شامل طلا، ارز، سهام یا صندوقهای درآمد ثابت باشند.
مولوی همچنین با اشاره به منفیبودن نرخ بهره حقیقی در اقتصاد ایران، احتمال رشد ریالی بازار ملک را مطرح میکند. برآورد او این است که بازار املاک ممکن است در ادامه مسیر تورمی، رشدی در حدود 60 تا 70 درصد نرخ تورم کلی را تجربه کند. به گزارش هفت صبح، دادههای آماری و نظر کارشناسان نشان میدهد تصمیم برای تبدیل ارز و طلا به مسکن، علاوه بر شرایط زندگی فرد به حفظ نقدشوندگی دارایی و توانایی مدیریت ریسک افراد نیز بستگی دارد.