پایان دوران رونق مسکن
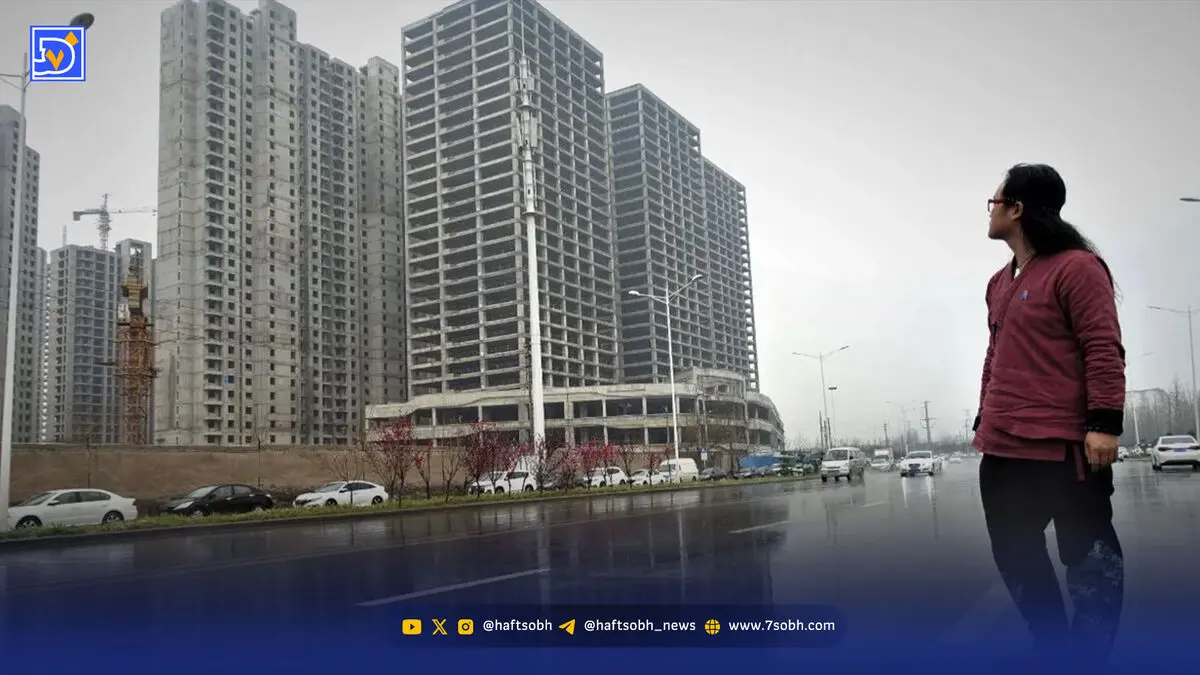
مسکن در چین طی سالهای رونق به یکی از مهمترین بخشهای اقتصاد تبدیل شد
هفت صبح، مجتبی محمدیان | بازار مسکن چین پس از بیش از یک دهه رشد سریع، از سال ۲۰۲۱ وارد مرحلهای متفاوت شد؛ مرحلهای که با کاهش فروش، افت ساختوساز و سرمایهگذاری و افزایش انباره مسکن همراه بوده است. آیا این تحولات صرفاً نتیجه یک رکود موقت پس از سالها رونق است، یا بازار مسکن چین در حال تجربه تعدیلی عمیقتر و حرکت به سمت اندازهای کوچکتر است؟
رونق طولانی و شکلگیری چرخه خودتقویتشونده
مسکن در چین طی سالهای رونق به یکی از مهمترین بخشهای اقتصاد تبدیل شد. برآورد صندوق بینالمللی پول نشان میدهد فعالیتهای مرتبط با املاک حدود ۲۰ درصد از فعالیت اقتصادی این کشور را تشکیل میداد. رشد شهرنشینی، افزایش درآمد خانوارها، تشکیل خانوارهای جدید و تقاضای سرمایهگذاری، زمینهساز گسترش بازار مسکن شد. در همین دوره، زمین به منبع مهم درآمد دولتهای محلی تبدیل شد و توسعهدهندگان نیز برای گسترش فعالیت خود به اعتبار، پیشفروش واحدها و خرید مستمر زمین اتکا کردند.
مقیاس این رونق را میتوان در آمارهای رسمی مشاهده کرد. سرمایهگذاری در توسعه املاک از حدود ۴۸۲۷میلیارد یوان در سال ۲۰۱۰ به بیش از ۱۴۷۶۰میلیارد یوان در سال ۲۰۲۱ رسید. این رشد، چرخهای خودتقویتشونده ایجاد کرد؛ افزایش تقاضا و قیمتها، ارزش داراییهای توسعهدهندگان و دسترسی آنها به اعتبار را افزایش میداد و امکان خرید زمین و اجرای پروژههای جدید را فراهم میکرد. در نتیجه، رونق بازار بهتدریج علاوه بر تقاضای مصرفی، به افزایش ارزش داراییها و تقاضای سرمایهگذاری نیز وابسته شد؛ سازوکاری که در دوره رکود به نقطهضعف بازار تبدیل شد.
شروع تعدیل با کاهش فعالیت بازار مسکن
یکی از ویژگیهای اصلاح بازار پس از سال ۲۰۲۱، شدت بیشتر کاهش فعالیت نسبت به تعدیل قیمتهاست. اگرچه قیمتهای اسمی مسکن کاهش یافتند، افت فروش و فعالیت ساختوساز بسیار شدیدتر بود. این تفاوت تا حدی ناشی از چسبندگی قیمت مسکن است؛ زیرا فروشندگان در شرایط رکودی لزوماً قیمتهای پیشنهادی را متناسب با افت تقاضا کاهش نمیدهند.
اساس گزارش بانک جهانی، تا اکتبر ۲۰۲۵، ارزش فروش مسکن جدید در ۷۰ شهر چین حدود ۵۳ درصد پایینتر از اوج سال ۲۰۲۱ قرار داشت؛ درحالیکه قیمت مسکن نوساز ۱۱٫۹ درصد و واحدهای دستدوم ۲۰٫۲ درصد نسبت به اوج ژوئیه ۲۰۲۱ کاهش یافته بود. بنابراین، ارزیابی شدت رکود صرفاً بر اساس شاخص قیمت، تصویر کاملی از تحولات بازار ارائه نمیدهد.
آمار رسمی سال ۲۰۲۵ نیز تداوم این روند را تأیید میکند. سرمایهگذاری در توسعه املاک ۱۷٫۲ درصد و سرمایهگذاری در بخش مسکونی ۱۶٫۳ درصد کاهش یافت. شروع ساختوساز جدید نیز با افت ۲۰٫۴ درصدی مواجه شد. در سمت تقاضا، مساحت فروش ساختمانهای جدید ۸٫۷ درصد و ارزش فروش آنها ۱۲٫۶ درصد کاهش یافت. این ارقام نشان میدهند که بخش مهمی از تعدیل بازار از مسیر کاهش معاملات، سرمایهگذاری و فعالیتهای ساختمانی صورت گرفته است.دولت چین در واکنش به این شرایط، کنترل استقراض توسعهدهندگان و ریسکهای مالی بخش املاک را در دستور کار قرار داد. همچنین توسعه بازار اجاره، عرضه مسکن مقرونبهصرفه و بهسازی محلههای شهری مورد توجه قرار گرفت. بااینحال، این اقدامات نتوانستند بازار را به شرایط پیش از ۲۰۲۱ بازگردانند.
اما آیا مشکل فقط یک شوک موقتی بود؟
اگر ضعف بازار صرفاً ناشی از بحران نقدینگی توسعهدهندگان یا شوک اعتباری بود، انتظار میرفت با بهبود شرایط مالی و سیاستهای حمایتی، تقاضا بهتدریج احیا شود. بااینحال، تحولات جمعیتی و ساختاری از ریشههای عمیقتر این افت حکایت دارند. در سالهای رونق، ظرفیت ساختوساز چین بر تداوم رشد تقاضای مسکن استوار بود؛ اما کاهش رشد جمعیت، کندشدن شهرنشینی و تشکیل خانوارهای جدید و کاهش نیاز به جایگزینی واحدهای موجود، چشمانداز تقاضای آینده را تغییر داده است.
برآورد صندوق بینالمللی پول نشان میدهد تقاضای بنیادی سالانه برای مسکن جدید در دوره ۲۰۲۴ تا ۲۰۳۳، با درنظرگرفتن تشکیل خانوارهای شهری و جایگزینی واحدهای موجود، حدود ۳۵ تا ۵۵ درصد کمتر از متوسط سالهای ۲۰۱۲ تا ۲۰۲۱ خواهد بود. این برآورد، تقاضای سالانهای در حدود ۹۵۰ میلیون مترمربع را نشان میدهد؛ درحالیکه میانگین سالانه شروع ساختوساز مسکن در سالهای ۲۰۱۹ تا ۲۰۲۱ حدود ۱٫۶ میلیارد مترمربع بود.
بنابراین، کاهش ساختوساز را باید تا حدی واکنش عرضه به کاهش تقاضای بنیادی دانست. صندوق بینالمللی پول نیز پیشبینی میکند متوسط سالانه شروع ساختوساز در دوره ۲۰۲۴ تا ۲۰۳۳، با لحاظ عوامل محدودکننده سمت عرضه، حدود ۵۲ درصد کمتر از متوسط سالهای ۲۰۱۹ تا ۲۰۲۱ باشد.
انباره مسکن؛ عاملی که تعدیل را طولانی میکند
کاهش تقاضا در شرایطی رخ داده که بازار مسکن چین همچنان با موجودی قابلتوجهی از واحدهای فروشنرفته و پروژههای تکمیلنشده مواجه است. در پایان سال ۲۰۲۵، مساحت ساختمانهای تجاری برای فروش به ۷۶۶٫۳۲ میلیون مترمربع رسید که ۱٫۶ درصد بیشتر از پایان سال قبل بود. موجودی واحدهای مسکونی نیز ۲٫۸ درصد افزایش یافت؛ آن هم در شرایطی که مساحت فروش ساختمانهای جدید ۸٫۷ درصد کاهش پیدا کرده بود.
این وضعیت نشان میدهد کاهش شروع پروژههای جدید الزاماً به کاهش موجودی منجر نمیشود؛ زیرا موجودی انباشته بازتاب ساختوساز و عملکرد فروش سالهای گذشته است. ازاینرو، حتی با کاهش عرضه جدید، جذب واحدهای موجود و تکمیل پروژههای نیمهتمام به زمان نیاز دارد.
سه عدمتعادل همزمان
تحولات بازار مسکن چین را میتوان حاصل برهمکنش سه عدمتعادل دانست: نخست، عدمتعادل مالی توسعهدهندگان، ناشی از بدهی بالا، وابستگی به پیشفروش و کاهش جریان نقدی؛ دوم، عدمتعادل عرضه و موجودی بهدلیل انباشت واحدهای فروشنرفته و پروژههای تکمیلنشده؛ و سوم، کاهش تقاضای بنیادی در پی تحولات جمعیتی و کند شدن تشکیل خانوارهای شهری.
این عوامل یکدیگر را تقویت میکنند. موجودی بالا نیاز به ساختوساز جدید را محدود میکند؛ کاهش فروش، جریان نقدی توسعهدهندگان را تضعیف میسازد و مشکلات مالی، تکمیل پروژهها را دشوارتر میکند. تأخیر در تحویل واحدها نیز میتواند اعتماد خریداران را کاهش دهد. در نتیجه، حتی بهبود شرایط اعتباری بهتنهایی برای بازگشت بازار به وضعیت گذشته کافی نخواهد بود.
آنچه تجربه چین نشان میدهد
تجربه چین نشان میدهد تعدیل بازار مسکن صرفاً به بحران مالی توسعهدهندگان یا رکود موقت تقاضا محدود نیست. اصلاح ترازنامه شرکتهای ساختمانی، جذب موجودی انباشته و کاهش تقاضای بنیادی، همزمان مسیر این بازار را تغییر دادهاند. آنچه در حال وقوع است، گذار از الگویی مبتنی بر گسترش مستمر تقاضا و ساختوساز به بازاری کوچکتر است؛ بازاری که در آن، فروش، سرمایهگذاری و فعالیتهای ساختمانی دیگر نمیتوانند مانند گذشته رشد کنند و بخش املاک ناگزیر است نقش محدودتری در اقتصاد چین ایفا کند.