چگونه فروشگاهها ذهن ما را قیمتگذاری میکنند؟
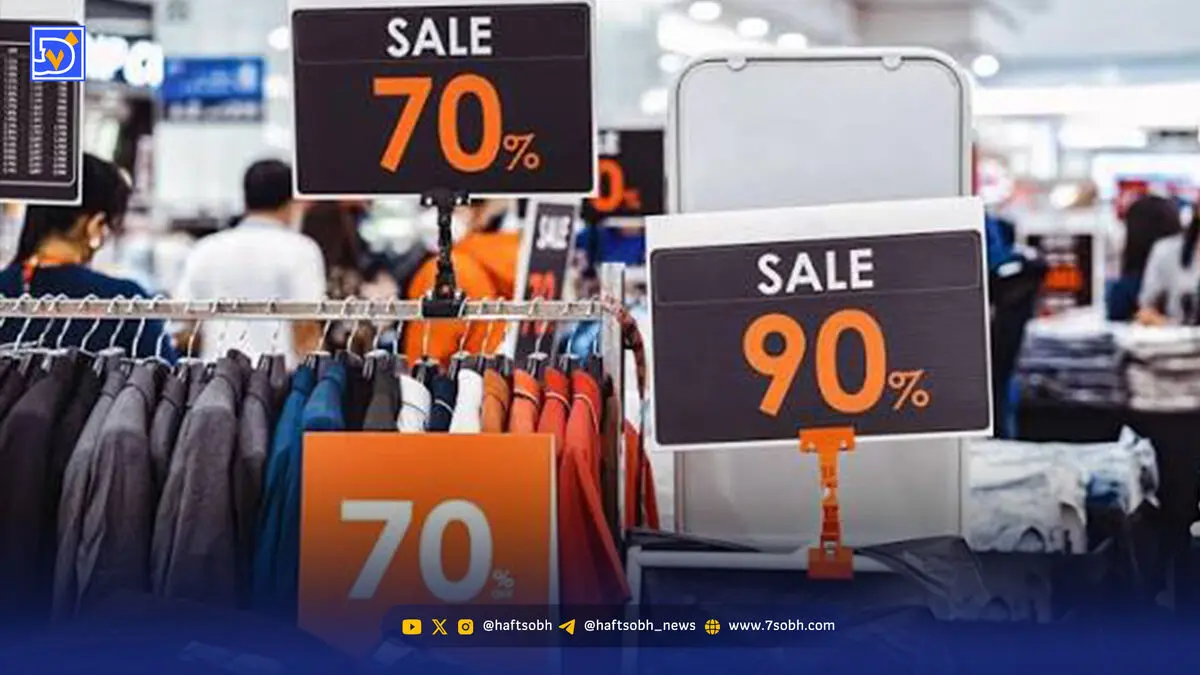
فروشگاهها با برجستهکردن درصد تخفیف، توجه مشتری را از قیمت نهایی دور میکنند

هفت صبح، ناصر غریبنژاد | وقتی قیمت کالایی از پنج میلیون تومان به سه میلیون تومان کاهش مییابد، نخستین واکنش مصرفکنندگان، احساس دستیابی به یک فرصت اقتصادی است. برچسب «40 درصد تخفیف» توجه را به میزان کاهش قیمت جلب میکند و این تصور را به وجود میآورد که خرید کالا، حتی اگر از ابتدا ضرورتی نداشته باشد تصمیمی سودمند است. در این وضعیت مصرفکننده بهجای ارزیابی ارزش واقعی کالا و ضرورت خرید آن تفاوت میان قیمت اولیه و قیمت جدید را مبنای تصمیم خود قرار میدهد. این همان نقطهای است که اقتصاد رفتاری، سازوکارهای پنهان تصمیمگیری در بازار را آشکار میکند.
در اقتصاد متعارف مصرفکننده فردی فرض میشود که با مقایسه قیمتها و سنجش مطلوبیت کالاها، بهترین انتخاب را در محدوده بودجه خود انجام میدهد. اقتصاد رفتاری، اما نشان میدهد که تصمیمهای اقتصادی انسانها همواره حاصل محاسبه دقیق نیستند. ادراک قیمت، نحوه ارائه اطلاعات، انتظارات و واکنشهای روانی میتوانند انتخاب افراد را تغییر دهند. از این منظر، تخفیف صرفا ابزاری برای کاهش قیمت نیست؛ روشی برای تغییر چارچوبی است که مصرفکننده در آن قیمت و ارزش کالا را ارزیابی میکند.
در این شرایط، معیار تصمیمگیری از «ارزش کالا چقدر است؟» به «چقدر از قیمت اولیه کم شده است؟» تغییر میکند. تفاوت این دو پرسش، از نظر اقتصادی اساسی است. قیمت اولیه ممکن است تحت تأثیر سیاست قیمتگذاری فروشنده تعیین شده باشد و لزوماً بیانگر ارزش واقعی کالا یا قیمت متعارف بازار نباشد. بنابراین بزرگبودن درصد تخفیف بهتنهایی نشان نمیدهد که مصرفکننده معامله مطلوبی انجام داده است. آنچه اهمیت دارد، مقایسه قیمت نهایی با قیمت کالاهای مشابه و سنجش کیفیت و ضرورت خرید است.
سازوکار دیگری که در بازاریابی تخفیف نقش دارد «اثر قاببندی» است. نحوه بیان یک پیشنهاد میتواند برداشت مصرفکننده را تغییر دهد، حتی اگر اطلاعات اقتصادی آن ثابت بماند. اعلام ۳۰ درصد تخفیف ممکن است جذابتر از بیان مبلغ نهایی کالا باشد؛ زیرا توجه مشتری را به منفعتی که ظاهراً به دست میآورد، معطوف میکند. در چنین شرایطی، عدد مربوط به تخفیف برجسته میشود و هزینهای که باید واقعاً پرداخت شود، در حاشیه قرار میگیرد. این تفاوت در نحوه ارائه اطلاعات میتواند بر ارزیابی افراد از یک پیشنهاد یکسان اثر بگذارد.
ابزارهای اثرگذاری بر تصمیم خرید
زمان نیز یکی از ابزارهای اثرگذاری بر تصمیم خرید است. عباراتی مانند «فقط تا پایان امروز»، «آخرین فرصت» و «موجودی محدود» میتوانند احساس فوریت ایجاد کنند و فرصت بررسی گزینههای جایگزین را کاهش دهند. این وضعیت را میتوان با مفهوم «زیانگریزی» توضیح داد. گرایشی که بر اساس آن، افراد معمولاً به زیان احتمالی حساسیت بیشتری نشان میدهند تا به منفعتی هماندازه. در فضای فروش، احتمال ازدستدادن تخفیف ممکن است به عاملی تعیینکننده تبدیل شود و مصرفکننده را به تصمیمی سریعتر از آنچه در شرایط عادی میگرفت، سوق دهد.
البته محدودیت زمانی همیشه نشانه فریبکاری نیست و تخفیفهای واقعی نیز میتوانند مدت مشخصی داشته باشند. مسئله زمانی اهمیت پیدا میکند که ایجاد اضطرار، جایگزین ارائه اطلاعات شفاف شود یا مشتری را از مقایسه قیمتها و ارزیابی نیاز خود بازدارد. در این وضعیت، زمانبندی پیشنهاد فروش به ابزاری برای هدایت رفتار تبدیل میشود؛ ابزاری که ممکن است فاصله میان تصمیم سنجیده و خرید هیجانی را افزایش دهد.
«حسابداری ذهنی» نیز توضیح میدهد که چرا تخفیف گاهی به افزایش مخارج منجر میشود. انسانها پول را همیشه بهعنوان منبعی یکپارچه مدیریت نمیکنند؛ آنها ممکن است برای درآمد، پسانداز، پاداش و پولی که تصور میکنند صرفهجویی کردهاند، حسابهای ذهنی جداگانهای در نظر بگیرند. برای مثال، فردی که یک میلیون تومان تخفیف گرفته است، ممکن است این مبلغ را بهعنوان پولی آزادشده برای خرید کالایی دیگر تلقی کند. در نتیجه، منفعتی که از کاهش قیمت به دست آورده، به مجوزی ذهنی برای افزایش مصرف تبدیل میشود.
از منظر بودجه خانوار، اما صرفهجویی با احساس صرفهجویی یکسان نیست. اگر مصرفکننده کالایی غیرضروری بخرد، حتی با تخفیف قابلتوجه، ممکن است مجموع مخارج او افزایش یابد. در مقابل، خرید کالای ضروری با قیمتی پایینتر از قیمت متعارف بازار میتواند تصمیمی کاملاً عقلانی باشد. بنابراین، ارزیابی اقتصادی تخفیف باید با توجه به نیاز واقعی، قیمت نهایی، کیفیت کالا و هزینه فرصت خرید انجام شود؛ نه صرفاً بر اساس درصد اعلامشده.
در اقتصادهایی که خانوارها با محدودیت بودجه و نااطمینانی درباره قدرت خرید آینده مواجهاند، این موضوع اهمیت بیشتری دارد. تخفیف میتواند راهی برای مدیریت هزینههای ضروری باشد، اما فشار اقتصادی ممکن است همزمان حساسیت افراد را به پیشنهادهای ظاهراً استثنایی افزایش دهد. در نتیجه، سیاستهای شفافیت قیمت و مقابله با تخفیفهای گمراهکننده، در کنار ارتقای سواد مالی، میتوانند به بهبود کیفیت تصمیمهای مصرفکنندگان کمک کنند. سواد مالی در این معنا، علاوه بر مدیریت درآمد و هزینه، مستلزم شناخت عواملی است که ادراک افراد از قیمت، ارزش و ضرورت خرید را شکل میدهند.