طلای دیجیتال و بورس؛ چرا بهترین سرمایهگذاری برای آینده کودکان مسیر خود را عوض کرده است؟
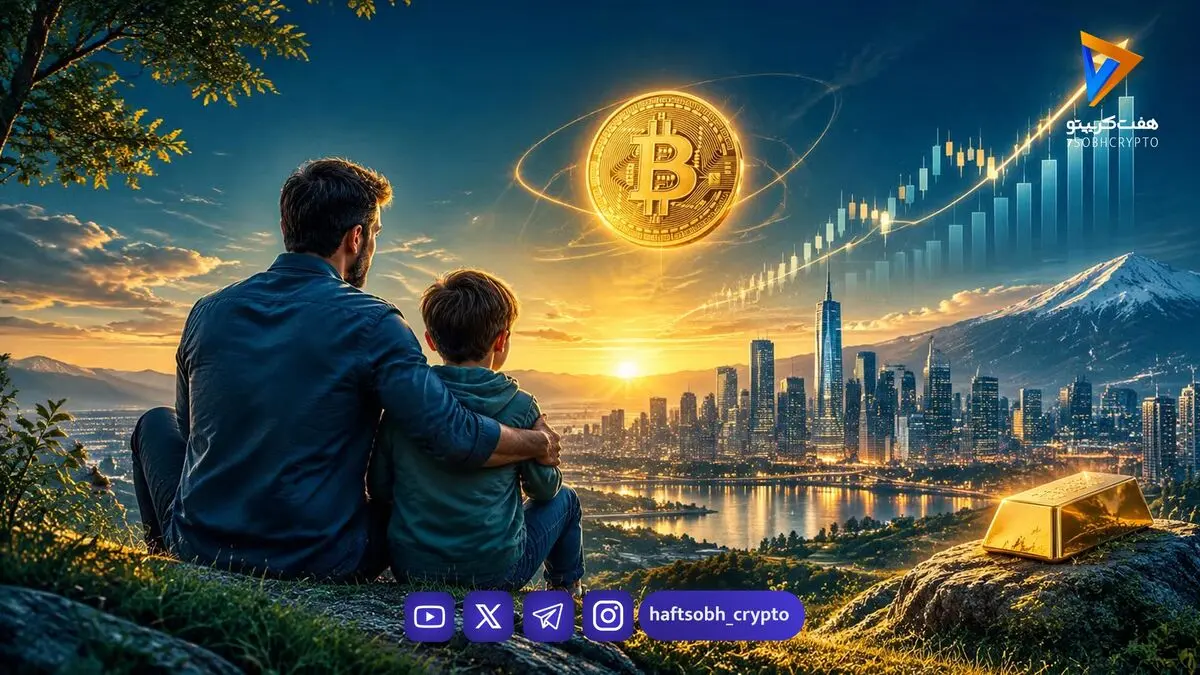
تأمین آینده فرزندان و ساخت پشتوانهای مالی برای روزهای بزرگسالی، دغدغهای همیشگی برای پدر و مادرهاست. اما در اقتصاد تورمی امروز، روشهای سنتی پس انداز مانند قلک یا سپردههای بانکی دیگر پاسخگوی نیازهای تحصیلی، مسکن و ازدواج کودکان نیستند. انتخاب بهترین مسیر سرمایهگذاری برای کودکان در گرو سه عامل کلیدی است: افق زمانی تا رسیدن فرزند به سن قانونی، میزان پسهانداز ماهانه و ضریب ریسکپذیری خانواده. امروز بازارهای نوین مالی نظیر بورس و بازار رمزارزها، در کنار گزینههای امنی چون طلا، فرصتهای بینظیری را برای ساخت ثروت نسلی فراهم کردهاند.

رویکرد نوین؛ پیوند سرمایهگذاری کودکان با بورس و کریپتو
در گذشته، گزینههای پیش روی والدین محدود به حسابهای بانکی با سود ناچیز یا خرید بیمههای عمر فرسایشی بود که بهسختی با نرخ تورم دو رقمی رقابت میکردند. امروزه با رشد سواد مالی جامعه، رویکرد خانوادهها به سمت بازارهای مولد و بابازدهی بالا تغییر کرده است. ورود هوشمندانه به بازار سهام از طریق صندوقهای سرمایهگذاری حرفهای و همچنین تخصیص بخشی از سبد دارایی به داراییهای دیجیتال و بیتکوین، چشمانداز کاملاً متفاوتی را پیش روی آینده کودکان قرار داده است.
بررسی گزینههای کلیدی در سبد سرمایهگذاری فرزندان
۱. بازار سهام و صندوقهای بورسی: ورود مستقیم به بورس نیازمند تخصص و زمان است، اما والدین میتوانند با خرید واحدهای صندوقهای سرمایهگذاری سهامی یا ترکیبی، از مدیریت متخصصان مالی بهرهمند شوند. بورس به عنوان موتور محرک اقتصاد، در بلندمدت توانسته رشد سرمایه متناسب با تورم را برای فرزندان به ارمغان آورد.
۲. طلا و طلای دیجیتال: طلا همچنان سنگ محسوسی برای حفظ ارزش پول است. در کنار شمش و طلای آبشده فیزیکی، پلتفرمهای دیجیتال امکان خرید خرد طلا را با هر بودجهای فراهم کردهاند تا والدین بتوانند بهصورت ماهانه دارایی امنی برای فرزند خود انباشته کنند.
۳. بیتکوین و داراییهای دیجیتال: برای کودکان زیر ۷ سال که افق سرمایهگذاری بیش از یک دهه پیش رو دارند، تخصیص درصدی از سبد دارایی به رمزارزهای معتبر و طلایهدار بازار یعنی بیتکوین، میتواند بازدهی شگفتانگیزی در بلندمدت خلق کند. بیتکوین به عنوان طلای دیجیتال جهان، با سقف عرضه مشخص، حفاظی قدرتمند در برابر کاهش ارزش پول ملی است.
بهترین طرح سرمایهگذاری بر اساس سن کودک
- زیر ۷ سال: در این بازه زمانی، بیش از یک دهه فرصت رشد وجود دارد و خانوادهها میتوانند با تحمل نوسانات منطقی، بالاترین ریسکپذیری را داشته باشند. تمرکز بر صندوقهای سهامی بورس، طلای آبشده و بیتکوین بهترین انتخاب برای ساخت ثروت تصاعدی است.
- ۷ تا ۱۲ سال: با ورود کودک به سنین مدرسه، بهتر است سبد سرمایه به سمت تعادل حرکت کند. ترکیب صندوقهای طلا، سهامهای بنیادین بورسی و داراییهای نقدشونده کمک میکند تا برای هزینههای آینده آماده باشید.
- بالای ۱۲ سال: با نزدیک شدن به سنین دانشگاه و استقلال مالی، فرصت ریسک کاهش مییابد و مسیر سرمایه باید به سمت داراییهای کمریسکتر مانند صندوقهای با درآمد ثابت و طلا هدایت شود تا اصل سرمایه حفظ گردد.
همچنین بخوانید
سازوکار تحریم و فریز داراییهای کریپتو: آیا بلاکچین واقعاً ضدسانسور است؟
اشتباهات رایج والدین در مسیر پسانداز فرزندان
- نگهداری پول نقد: راکد نگه داشتن سرمایه در حسابهای عادی، بزرگترین ضربه را به قدرت خرید کودک میزند.
- خرید طلای زینتی: پرداخت اجرت ساخت بالا به عنوان سرمایهگذاری توجیهی ندارد؛ شمش، طلای آبشده و داراییهای دیجیتال جایگزینهای بسیار بهتری هستند.
- تصمیمات هیجانی: فروش داراییهای آیندهدار مانند سهام یا بیتکوین در زمان اصلاحات کوتاهمدت بازار، کلید طلایی برنامهریزی مالی خانواده را از بین میبرد.
جمعبندی
ساخت آیندهای امن برای کودکان نیازمند فرمول ثابتی نیست، بلکه به استمرار در پرداختهای ماهانه و انتخاب هوشمندانه ابزارهای مالی بستگی دارد. ترکیب هوشمندانه بازار سهام، طلا و رمزارزهای معتبر مانند بیتکوین، به شرط حفظ نگاه بلندمدت و دوری از رفتارهای هیجانی، میتواند پشتوانهای استوار و ثروتی ماندگار برای نسل آینده به ارمغان بیاورد.
سلب مسئولیت: مطالب ارائه شده در این سایت صرفاً جنبه اطلاعرسانی و آموزشی دارد و به هیچ عنوان نباید به عنوان توصیه سرمایهگذاری یا مشاوره مالی تلقی شود. مسئولیت تصمیمگیری برای هرگونه خرید یا فروش بر عهده خود کاربر است. توصیه میشود پیش از هرگونه فعالیت، تحقیقات لازم را انجام دهید.