با ۵۰ تا ۱۰۰ میلیون تومان در کدام بازار سرمایه گذاری کنیم؟ طلا، بیتکوین، خودرو یا بورس؟
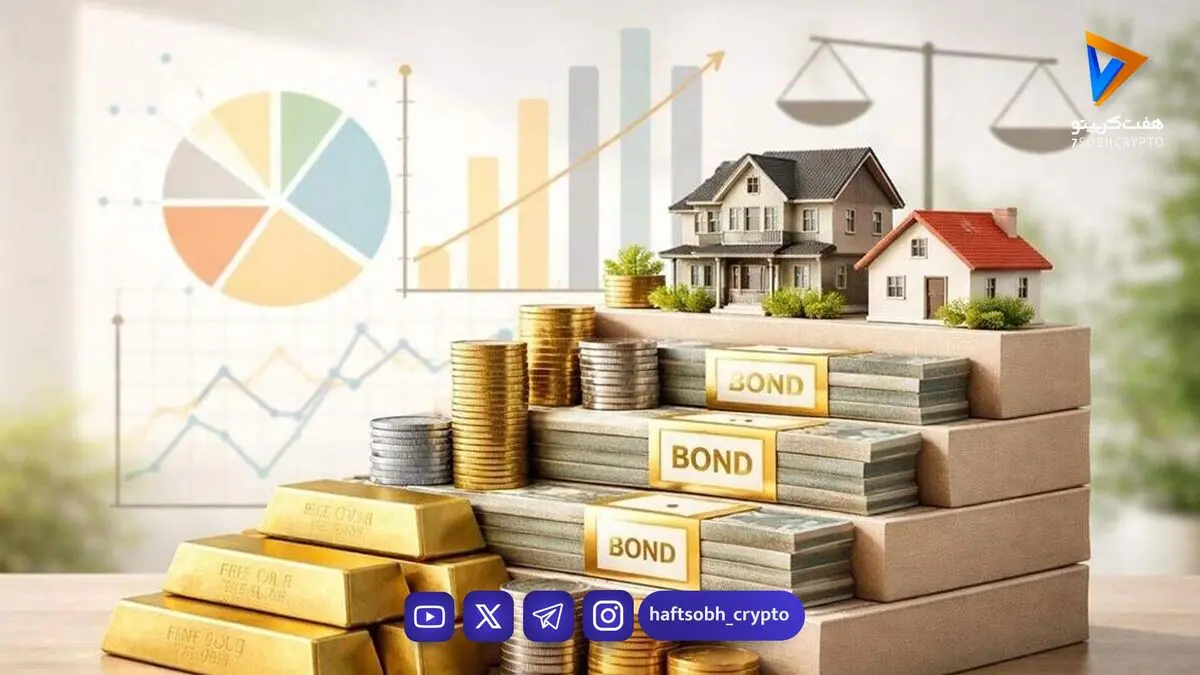
در شرایطی که تورم مزمن ارزش ریال را روزبهروز تحلیل میبرد، «با ۵۰ میلیون چیکار کنم؟» یا «بهترین سرمایهگذاری با ۱۰۰ میلیون تومان چیست؟» به پرتکرارترین پرسشهای اقتصادی مردم تبدیل شده است. واقعیت این است که با این ارقام دیگر نمیتوان وارد بازار مسکن، زمین یا حتی خرید خودرو صفر شد؛ اما راکد گذاشتن همین سرمایه خرد در حسابهای جاری، به معنای پذیرش قطعی افت قدرت خرید است.

چاره کار خروج از رویکرد تکمحوری و چیدن یک سبد سرمایهگذاری (پرتفوی) هوشمند، نقدشونده و متوازن برای افق زمانی یک تا دو سال است. در ادامه گزینههای پیش رو و فرمول استاندارد تقسیم این دارایی را مرور میکنیم.
بازار خودرو و مسکن؛ چرا با این مبالغ جواب نمیدهد؟
قیمت مسکن حتی در حاشیهایترین مناطق شهرهای بزرگ از متری دهها میلیون تومان فراتر رفته است و بازار خودرو نیز با ۵۰ تا ۱۰۰ میلیون تومان گزینهای جز خودروهای بسیار فرسوده و پرخرج پیش روی خریدار نمیگذارد. بنابراین ورود مستقیم به کالاهای فیزیکی بزرگ با این بودجه نه تنها غیرممکن است، بلکه ورود به مدلهای اقساطی سنگین نیز ریسک نقدینگی ماهانه را به شدت بالا میبرد.
فرمول طلایی تقسیم سرمایه ۵۰ تا ۱۰۰ میلیون تومانی
برای مهار ریسک و در عین حال عقب نماندن از جهشهای تورمی، فرمول زیر یک سبد متوازن ۴ گانه را برای بازه زمانی میانمدت پیشنهاد میدهد:
| سهم از کل سرمایه | دارایی هدف | ابزار پیشنهادی ورود | هدف اصلی در پرتفوی |
|---|---|---|---|
| ۴۰ درصد | طلا (سپر ضدتورم) | صندوقهای طلا (طلا در بورس) یا طلای آبشده | حفظ قدرت خرید و ریسک پایین |
| ۳۰ درصد | دارایی دلاری / کریپتو | تتر (USDT) یا پلهای بیتکوین (BTC) | پوشش جهش نرخ ارز و سود دلاری |
| ۲۰ درصد | درآمد ثابت نقدی | صندوقهای درآمد ثابت (Fixed Income) | امنیت نقدشوندگی و سود روزشمار |
| ۱۰ درصد | سهام مستعد بورس | سهام بنیادی، صادراتمحور و صندوقهای شاخصی | بهرهمندی از رشدهای احتمالی بازار سرمایه |
۴۰ درصد در طلا؛ امنترین پناهگاه ریال
طلا در طول دهههای گذشته همواره بیشترین همبستگی را با تورم عمومی و رشد ارز داشته است. خرید طلای زینتی به علت اجرت ساخت و مالیات اصلاً برای این بودجه توصیه نمیشود. بهترین روش برای سرمایههای خرد:
- صندوقهای مبتنی بر طلا در بورس (ETF طلا): امکان خرید حتی با چند صد هزار تومان، بدون اجرت و بدون دغدغه سرقت یا نگهداری فیزیکی.
- طلای آبشده یا سکههای خرد (پارسیان معتبر): در صورت تمایل به نگهداری فیزیکی با کمترین حباب ممکن.
۳۰ درصد در تتر و رمزارزها؛ فرار از تله افت ارز
افزودن داراییهای دیجیتال برای سرمایهگذار ایرانی دو مزیت عمده دارد:
- تتر (Tether): یک استیبلکوین همقیمت دلار آمریکا است که به شما امکان میدهد بخشی از ارزش دارایی خود را مستقیماً دلاری کنید، بدون دردسرهای خرید و نگهداری اسکناس فیزیکی.
- بیتکوین (Bitcoin): اختصاص سهمی کوچک (مثلاً ۵ تا ۱۰ درصد کل سرمایه) به صورت خرید پلهای در کفهای حمایتی، پتانسیل جهشهای قیمتی بالاتر از تورم را فراهم میکند.
۲۰ درصد صندوق درآمد ثابت؛ سوخت اضطراری و نقدشوندگی
همه تخممرغها نباید در داراییهای پرنوسان قرار بگیرد. نگهداری حدود ۱۰ تا ۲۰ میلیون تومان در صندوقهای درآمد ثابت معتبر بورس چند فایده فوری دارد:
- سودی بالاتر از سپردههای بانکی کوتاهمدت به صورت روزشمار دریافت میکنید.
- در صورت نیاز اضطراری به وجه نقد، بدون نیاز به فروش طلا یا رمزارز در قیمت نامناسب، در عرض چند ساعت نقد میشود.
- در زمان ریزشهای سنگین بازار طلا یا رمزارز، نقدینگی آماده برای شکار قیمتهای کف در اختیار دارید.
همچنین بخوانید
چگونه با حقوق کارمندی ارزش سرمایه را در برابر تورم حفظ کنیم؟
۱۰ درصد سهام بورس؛ سهم هیجان و اهرم سودآوری
بازار سهام ایران در بازههایی که دلار جهش میکند ممکن است با تأخیر واکنش نشان دهد، اما در روندهای تورمی عقبماندگی خود را جبران میکند. اختصاص ۱۰ درصد سرمایه (۵ تا ۱۰ میلیون تومان) به سهام شرکتهای بزرگ صادراتمحور یا صندوقهای سهامی شاخصکل، میتواند بازدهی مازادی فراتر از طلا به سبد شما اضافه کند.
۴ اشتباه مرگبار با سرمایه خرد ۵۰ تا ۱۰۰ میلیونی
- ورود به بازار فیوچرز یا شتکوینها: طمع تبدیل ۵۰ میلیون به ۵۰۰ میلیون در یک شب معمولاً به از دست رفتن کامل اصل پول ختم میشود.
- خرید طلای زینتی و کارکرده ناشناس: هزینههای اجرت، سود طلافروش و مالیات، از همان ابتدا سود سرمایهگذاری را میبلعد.
- پارک کردن طولانیمدت در حساب بانکی معمولی: هر ماه تأخیر در تصمیمگیری، بخشی از ارزش پول را دود میکند.
- تکسهم شدن یا خرید احساسی در سقف: خرید در روزهای اوج هیجان بازارها (طلا یا دلار) بدون رعایت تنوع و خرید پلهای.
نتیجه گیری:
با سرمایه ۵۰ تا ۱۰۰ میلیون تومانی، بزرگترین اشتباه انفعال و راکد گذاشتن پول است؛ چاره کار تقسیم هوشمندانه سرمایه میان طلا، تتر، صندوقهای درآمد ثابت و بورس برای حفظ قدرت خرید و کاهش ریسک است.
موفقیت در این مسیر نیازمند دوری از هیجان، پرهیز از توهم سودهای یکشبه و پایبندی به خرید پلهای در یک افق میانمدت است.
سلب مسئولیت: مطالب ارائه شده در این سایت صرفاً جنبه اطلاعرسانی و آموزشی دارد و به هیچ عنوان نباید به عنوان توصیه سرمایهگذاری یا مشاوره مالی تلقی شود. مسئولیت تصمیمگیری برای هرگونه خرید یا فروش بر عهده خود کاربر است. توصیه میشود پیش از هرگونه فعالیت، تحقیقات لازم را انجام دهید.