اجاره؛ خانهها را از مردم گرفت
رئیس سابق اتحادیه مشاوران املاک، وامهای ۳۰ تا ۵۰ ساله با سود زیر هشت درصد را پیشنهاد میکند

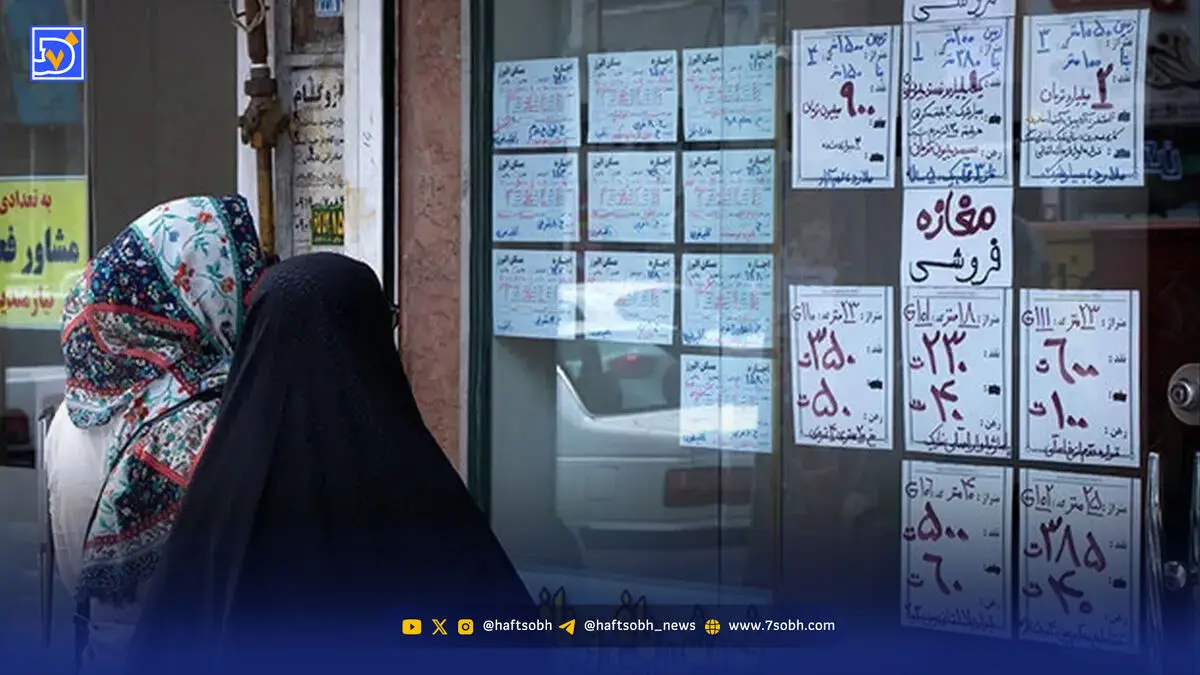
هفت صبح| در حالی که بر اساس آمارهای رسمی، بیش از ۶ میلیون خانوار اجارهنشین هستند، تیراژ ساختوساز کشور در یک دهه گذشته با سقوطی بیش از ۶۰ درصدی از اوج ۸۰۰ هزار واحدی به کمتر از ۳۰۰ هزار واحد رسیده است. این دو عدد در کنار هم، تصویری از یک بحران ساختاری را نشان میدهد که در این شرایط خانهای ساخته نمیشود، اما جمعیت مستأجران هر روز بیشتر میشود.
بر اساس گزارشهای منتشرشده در آبان ۱۴۰۵، حدود ۱۹ میلیون نفر در ایران مستأجر هستند که ۹۵ درصد آنها در شهرها زندگی میکنند. آمارهای دیگر نشان میدهد که تعداد کل خانوارهای مستأجر کشور روندی افزایشی پیدا کرده است. درواقع نرخ اجارهنشینی در ایران از حدود ۲۰ درصد در دهه ۱۳۵۰ به بیش از ۳۰ تا ۳۵ درصد در سالهای اخیر رسیده است.
حسام عقبایی، رئیس سابق اتحادیه مشاوران املاک کشور در گفتوگو با خبرنگار هفتصبح با نقد وضعیت تسهیلات مسکن و سیاستهای بانکی، اظهار داشت: در کشورهای توسعهیافته و حتی نیمهتوسعهیافته، به مردم با توجه به درآمدشان تسهیلات میدهند و میگویند بروید خانه بخرید و ۹۰ درصد، ۸۵ درصد و حتی تا 100درصد قیمت مسکن را تسهیلات بگیرید. اما در ایران چون عادت دادهایم مردم را به حداقلها، مردم با تسهیلات نمیتوانند مسکن بسازند و نقدینگی برای خرید یا ساخت مسکن هم ندارند.
عقبایی با تشریح منابع تأمین تسهیلات تصریح کرد: ممکن است این سؤال پیش بیاید که منابعش از کجا تأمین میشود. اگر بانکهای ما به کارمزدهای خودشان قانع باشند و دنبال سودهای ۷۰ و ۸۰ درصدی نباشند که ۲۰درصدش را به سپردهگذار بدهند و بقیهاش سود بانک شود و بعد در مجمع عمومی بانک بگویند بانک خیلی سود کرده که مزیتی برای جامعه ندارد. واقعیت این است که تنها بانکهای تجاری و سرمایهگذار داریم، نه بانکهای توسعهای. درحالی که ما الان در حوزه مسکن به بانکهای توسعهای نیاز داریم. بانکهای سرمایهای، به جز اینکه قیمت مسکن را افزایش میدهند، جهش قیمت ایجاد میکنند و برخلاف قانون اساسی وارد حوزه مسکن میشوند، نجاتدهنده مردم در خرید و فروش و بالا بردن قدرت خرید نیستند.
تسهیلات ۳۰ تا ۵۰ ساله؛ نه ۱۲ سال
عقبایی با تأکید بر لزوم افزایش مدت بازپرداخت تسهیلات خاطرنشان کرد: قاعدتاً هم باید سقف تسهیلات بانکی افزایش پیدا کند و هم مدت بازپرداخت تسهیلات نسبت به درآمد عمومی مردم بیشتر شود. در دهههای ۴۰ و ۵۰ تسهیلات بانکی حتی تا ۳۰ سال بوده است. الان تسهیلات بانکی را به ۱۲ تا ۱۵ سال آوردهاند، در حالی که در کشورهای توسعهیافته و نیمهتوسعهیافته، مدت بازپرداخت تسهیلات ۵۰ ساله است. بانکهای ما میخواهند زود به پول خودشان برسند و به فکر مردم نیستند، چون مسکن را دغدغه اصلی نمیبینند و در سیاستگذاری فقط حرف میزنند.
عقبایی با ارائه مثالی ملموس تصریح کرد: کارمندی که ماهی ۳۰، ۴۰ یا ۶۰ میلیون حقوق میگیرد، اگر به او بگویند ما ۲۰ میلیارد هم تسهیلات میدهیم، این را ۱۲ ساله برگرداند، قدرت بازپرداخت ندارد. بانک بیاید بگوید من 100درصد قیمت مسکن به تو تسهیلات میدهم، سودش را هم ۱۳ درصد میکنم، ولی آیا سود ۱۲ تا ۱۳ درصدی مناسب است؟ در حالی که تسهیلات بانکی باید زیر ۸ درصد برای مسکن باشد. درواقع امروز میتواند کارمندی که ماهی ۱۰۰ میلیون هم حقوق میگیرد، در مدت ۱۲ سال این را بازپرداخت کند؟ نه، نمیتواند. پس تسهیلات بانکی زیرساختش در کشور وجود دارد، آرمانگرایانه نیست.
دوم، باید مدت بازپرداختش افزایش پیدا کند، چون بانکها دنبال زود زنده کردن پولهای خودشان هستند. سوم، اقساطش باید متناسب با درآمد دهکهایی باشد که به مسکن نیاز دارند تا کارا و مؤثر باشد و حتی دهکهای متمول جامعه نیایند از این تسهیلات استفاده کنند چون در سیاستگذاری اخیر فقیر فقیرتر و غنی غنیتر شدهاست. عقبایی با انتقاد از بیعملی در حوزه مسکن استیجاری خاطرنشان کرد:
نکته بعدی اینکه به سمت تولید مسکن استیجاری برویم که متأسفانه از مجلس هفتم تا الان، همه موافقاند، همه دولتها از اصلاحطلب و اصولگرا و میانهرو و تندرو همه با آن موافقاند، ولی هیچ کاری برایش نکردهاند. اگر واقعاً در این حوزهها اقداماتی که گفته شد انجام شود به دور از هرگونه خوشبینی و آرمانگرایی و حرفهای افسانهای، واقعبینانه و عملیاتی مشکل مسکن حل میشود، در کشور پهناوری مثل ایران که مشکل زمین ندارد و تأمین زمین برایش کار آسانی است، فقط مدیریت باید اصلاح شود.
زمین در دست نهادها فریز شده است
عقبایی با انتقاد از سیاستهای زمین تصریح کرد: زمین را در دست نهادها فریز کردهاند و اجازه نمیدهند در حوزههای شهری و روستایی، طرحهای جامع و طرحهای تفصیلی با توجه به زیرساختهایشان توسعه داشته باشند. اگر این مدیریت اصلاح شود، میتوانیم مردم را از اصلیترین دغدغه که مسکن است نجات دهیم. عقبایی در پایان با اشاره به پیامدهای اجتماعی بحران مسکن تأکید کرد: همین موضوع موجب شده سن ازدواج بالای ۴۰ و ۵۰ سال برود، رشد جمعیت کاهش پیدا کند، جامعه به سمت پیری برود، بزهکاری اجتماعی و بیاخلاقیها در جامعه افزایش پیدا کند و بسیاری از عواقب اجتماعی و فرهنگی برای جامعه ما دامن زده شود.
یک دهه عقبنشینی در بازار مسکن
نکته تلخ در اقتصاد مسکن فشار اقتصادی بر جمعیت دهکهای پایین است. سهم مسکن از سبد هزینه خانوار تهرانی به عدد ترسناک ۶۰ درصد رسیده است، در حالی که استاندارد جهانی برای سهم مسکن از هزینهها تنها ۳۰ درصد است. برآوردها نشان میدهد که سهم اجاره از درآمد خانوار در برخی کلانشهرها به حدود ۷۰درصد و برای گروههای کمدرآمد به ۹۰درصد یا بیشتر رسیده است، یعنی برای بسیاری از مستأجران، پرداخت اجاره نه یک هزینه در کنار سایر هزینهها، بلکه تقریباً کل درآمد ماهانه را میبلعد.
در سوی دیگر معادله، تولید مسکن قرار دارد که در یک دهه گذشته مسیری نزولی و پرنوسان را طی کرده است. دادههای تاریخی نشان میدهد تعداد واحدهای مسکونی پیشبینیشده در پروانههای ساختمانی مناطق شهری در سال ۱۳۹۱ به اوج حدود ۸۰۰ هزار واحد رسیده بود، اما پس از این نقطه، صنعت ساختمان مسیر خود را تغییر داد، به طوری که در سال ۱۳۹۲ تیراژ به محدوده ۳۵۰ هزار واحد سقوط کرد و در سالهای ۱۳۹۳ تا ۱۳۹۶ عمدتاً در محدوده ۳۲۰ تا ۳۵۰ هزار واحد باقی ماند.
در سال ۱۴۰۴، رقم۳۹۲ هزار واحد ثبت سده؛ یعنی ظرفیت ساختوساز در مقایسه با نقطه اوج، بیش از ۵۱ درصد کوچکتر شده است. آمار رسمی نیز از افت ۲۵ درصدی تولید مسکن در سال ۱۴۰۴ نسبت به سال قبل و کاهش ۱۳ درصدی در بهار ۱۴۰۵ حکایت دارد. طی پنج فصل منتهی به تابستان ۱۴۰۵، تیراژ ساخت مسکن در هر فصل نسبت به فصل مشابه سال قبل بهطور متوسط ۲۳ درصد افت کرده است. این کاهش تیراژ، در حالی رخ میدهد که نیاز سالانه کشور به ساخت مسکن جدید حدود ۵۹۰ هزار واحد برآورد شده است، یعنی در سال ۱۴۰۴، پروانههای ساختمانی تنها حدود ۶۶.۴ درصد از نیاز سالانه را پوشش دادهاند و کسری ۳۳.۶ درصدی وجود داشته است و حجم سرمایهگذاری ریالی در بازار مسکن نیز در سال ۱۴۰۴ با رشد واقعی منفی ۲۹ درصدی مواجه شده است.
با توجه به کاهش ۲۵ درصدی ساخت و ساز در ابتدای سال ۱۴۰۵ به نظر میرسد میزان تولید مصرف در سال جاری تنها نیمی از تقاضای بازار را تامین کند و حدود ۳۰۰ هزار واحد به کسری سالهای قبل اضافه شود. ریشههای این رکود را باید در چند عامل به هم پیوسته جست. نخست، تورم مصالح و نهادههای ساختمانی: شاخص قیمت نهادههای ساختمان در پنج سال گذشته رشدی بین ۶۰۰ درصد را ثبت کرده و هزینه ساخت هر مترمربع چند برابر شده است. دوم، افت شدید قدرت خرید است، یعنی قدرت خرید خانوار شهری نسبت به سال ۱۳۹۰ حدود ۱۰۰ درصد کاهش یافته و نسبت وام مسکن به قیمت خانه در تهران به کمتر از ۱۰ درصد رسیده است.
سوم، سیاستهای بانکی است همانطور که عقبایی تأکید میکند، بانکها به جای ایفای نقش بانک توسعهای، به بانکهای تجاری با سودهای ۷۰ تا ۸۰ درصدی تبدیل شدهاند و تسهیلات مسکن را به ۱۲ تا ۱۵ سال محدود کردهاند، در حالی که در کشورهای توسعهیافته این مدت به ۳۰ تا ۵۰ سال میرسد. چهارمین عامل، فریز شدن زمین است. زمین در دست نهادها فریز شده و اجازه نمیدهند طرحهای جامع و تفصیلی در حوزههای شهری و روستایی توسعه یابند. او تأکید میکند که ایران پهناور است و مشکل زمین ندارد؛ آنچه نیاز است، اصلاح مدیریت است.
همین ترکیب، فضایی ایجاد کرده که فعالان صنعت ساختمان آن را «عصر زمستانی ساختوساز» توصیف میکنند. براساس این گزارش بحران مسکن ایران، ریشه در سیاستهای بانکی و زمین دارد، یعنی بانکها به جای بانک توسعهای، بانک تجاری با سودهای ۷۰ تا ۸۰ درصدی هستند و تسهیلات مسکن را به ۱۲ سال محدود کردهاند، در حالی که در دنیا ۳۰ تا ۵۰ ساله است. سود تسهیلات باید زیر ۸ درصد باشد، سقف آن به ۹۰ تا ۱۰۰ درصد قیمت مسکن برسد و اقساط متناسب با درآمد دهکهای نیازمند باشد. در سوی دیگر، زمین فریز شده و طرحهای تفصیلی اجازه توسعه ندارند، در حالی که ایران با پهناوری خود، مشکل زمین ندارد و فقط مدیریت میخواهد.
مسکن استیجاری نیز از مجلس هفتم تاکنون همه موافق داشته، ولی هیچکس اجرا نکرده است. به باور او، تداوم این وضعیت، سن ازدواج را به بالای ۴۰ سال رسانده، رشد جمعیت را کاهش داده، جامعه را به سمت پیری برده و بزهکاری و بیاخلاقی را افزایش داده است. تا زمانی که مسکن به دغدغه اصلی سیاستگذار تبدیل نشود، این بحران نه تنها حل نخواهد شد، بلکه ابعاد اجتماعی و فرهنگی آن نیز گستردهتر خواهد شد.
آنچه آمارها و تحلیلها نشان میدهد، حرکت دو خط موازی در بازار مسکن ایران است: خط اول، افزایش پیوسته جمعیت مستأجران و فشار روزافزون اجاره بر سفره خانوارها است، خط دوم، کاهش پیوسته تیراژ ساختوساز و عقبنشینی سرمایهگذاری در این بخش است. این دو خط باید به هم برسند و سیاستهای بانکی، زمین و تولید مسکن استیجاری اصلاح شوند، در غیر اینصورت بحران مسکن نه تنها ادامه خواهد یافت، بلکه به گفته عقبایی، زخمهای اجتماعی آن نیز عمیقتر خواهد شد.