شرکتها دنبال پول میگردند | بورسی نبودن، پایان کار نیست
گفتوگوی هفتصبح با مونا حاجیعلیاصغر درباره ابزارهای کمترشناختهشده تامین مالی و موانعی که شرکتها را به صف بانکها برمیگرداند

هفت صبح| تورم برای بنگاه اقتصادی به معنای گرانشدن مواد اولیه خاتمه نمییابد. شرکتی که پارسال با سرمایه در گردش مشخص تولید میکرد، امسال برای حفظ همان حجم تولید به پول بیشتری احتیاج دارد. فروش هم لزوماً گره را باز نمیکند. ممکن است کالا فروخته شده باشد، اما پول آن هنوز به حساب شرکت نیامده باشد. در چنین وضعی، مدیر مالی باید میان چند انتخاب تصمیم بگیرد.
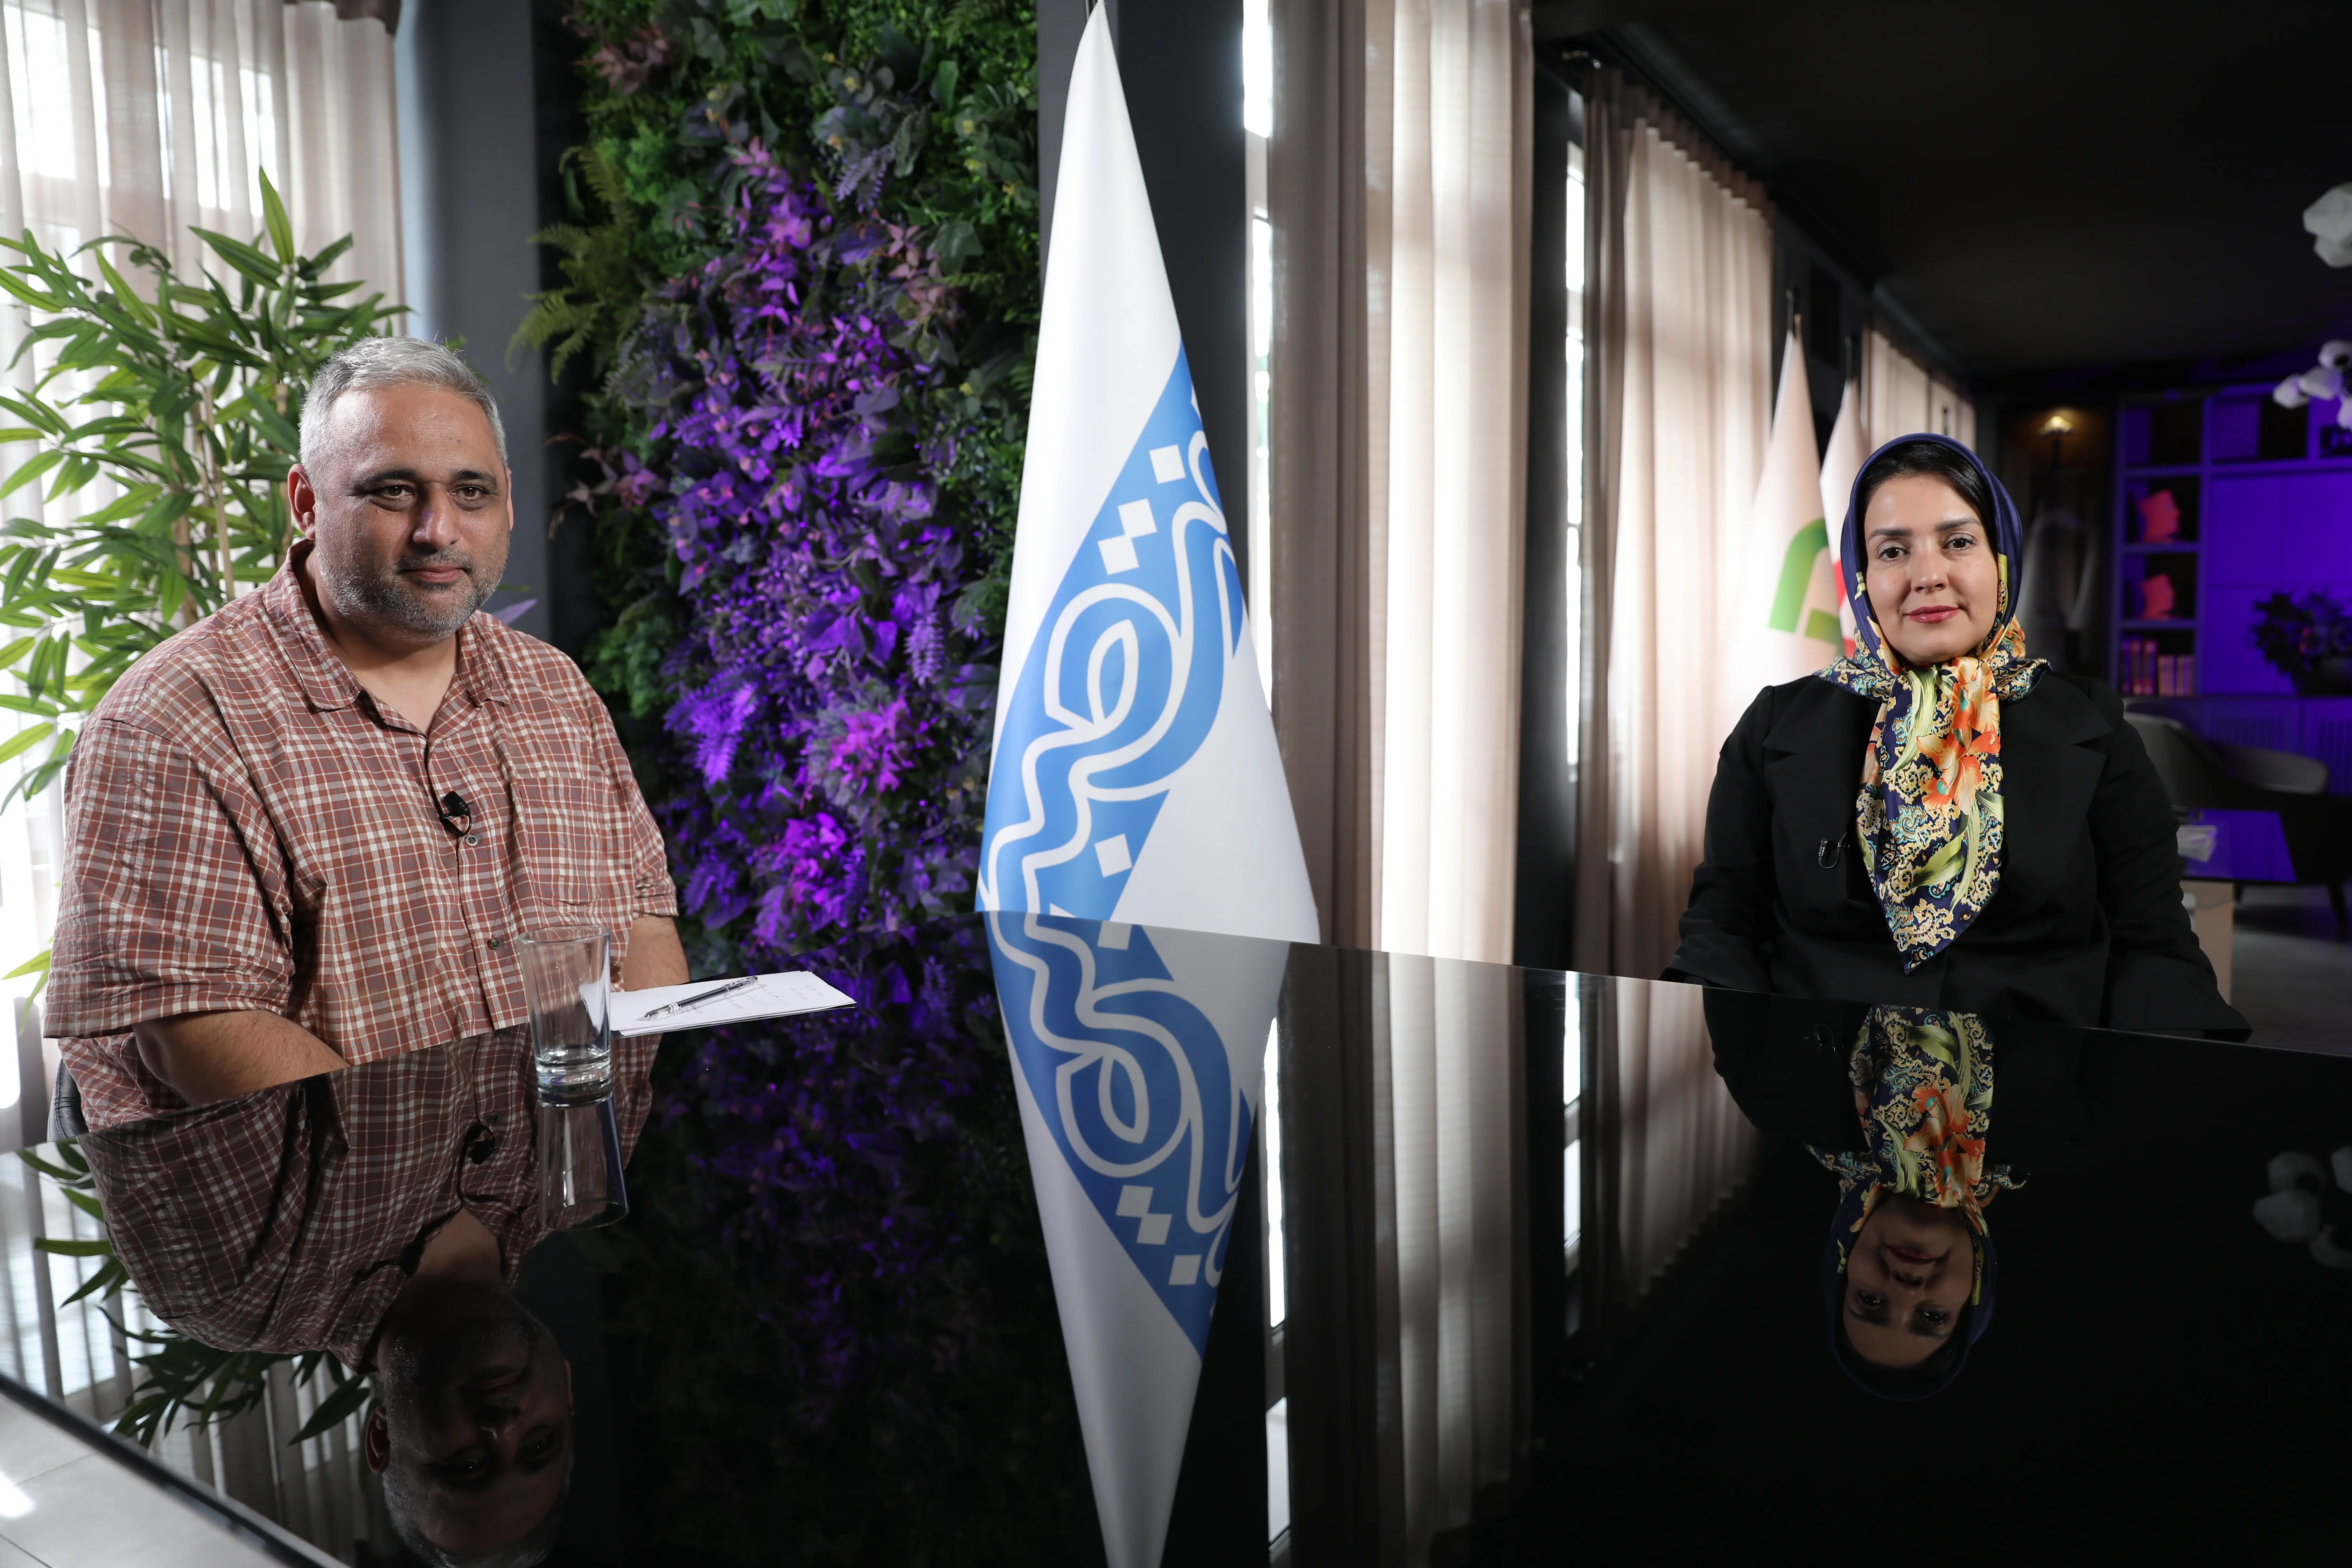
از بانک تسهیلات بگیرد، سراغ بازار سرمایه برود، بخشی از هزینه خرید تجهیزات را با لیزینگ بپردازد یا برای یک طرح مشخص از سرمایهگذاران پول جمع کند. بسیاری از شرکتها پیش از بررسی این گزینهها، دوباره به همان مسیر آشنای بانکی برمیگردند. مونا حاجیعلیاصغر، فعال بازار سرمایه، در گفتوگو با هفتصبح توضیح میدهد که چه ابزارهایی بیرون از شبکه بانکی وجود دارد، شرکتها برای استفاده از آنها چه شرایطی لازم دارند و چرا بعضی بنگاهها حتی با وجود نیاز جدی به منابع مالی، از این مسیرها سر درنمیآورند.
وام بانکی برای همه نیازها ساخته نشده است
به گفته حاجیعلیاصغر، یکی از نخستین نکاتی که مدیران شرکتها باید در انتخاب روش تامین مالی در نظر بگیرند، مدتزمان نیاز به پول است. تسهیلات بانکی معمولاً برای دورههای کوتاهتر، از چند ماه تا حدود یک سال، مورد استفاده قرار میگیرند. تامین مالی از بازار سرمایه بیشتر در دورههای یک تا چهار ساله کاربرد دارد. شرکتی که برای پرداخت حقوق و خرید مواد اولیه با کمبود نقدینگی روبهرو شده، مسئله متفاوتی از بنگاهی دارد که قصد خرید ماشینآلات یا ساخت یک واحد تولیدی را دنبال میکند. یکی به پولی احتیاج دارد که سریع به چرخه فعالیت برگردد و دیگری باید منابعی فراهم کند که بازپرداخت آن با دوره اجرای پروژه تناسب داشته باشد.
حاجیعلیاصغر تاکید دارد که بازار سرمایه الزاماً پول ارزانتری از بانک در اختیار شرکت نمیگذارد. هزینه انتشار اوراق، کارمزد نهادهای مالی، شرایط ضمانت و وضعیت اعتباری بنگاه در قیمت نهایی اثر دارند. با این حال، محدودکردن تامین مالی به تسهیلات بانکی هم انتخاب عاقلانهای نیست. مدیر شرکت باید بداند چه ابزارهایی در دسترس اوست و سپس هزینه و تعهدات هر مسیر را با گزینههای دیگر مقایسه کند.
بورسی نبودن، پایان کار نیست
یکی از تصورات رایج میان مدیران این است که انتشار اوراق بدهی به شرکتهای بورسی اختصاص دارد. حاجیعلیاصغر میگوید شرکتهای غیربورسی نیز در صورت داشتن شرایط لازم، امکان استفاده از این ابزار را دارند. ورود سهام یک شرکت به بورس با انتشار اوراق بدهی تفاوت دارد و بنگاهی که سهامش در بازار معامله نمیشود، لزوماً از تامین مالی بازار سرمایه محروم نیست.
البته نامنویسی شرکت و ارائه درخواست بهتنهایی کافی نیست. سرمایه ثبتی، وضعیت سودآوری، نسبت بدهی به دارایی، ساختار حقوقی و تناسب مبلغ مورد درخواست با توان مالی بنگاه بررسی میشود. نوع شرکت نیز اهمیت دارد و شرکتهایی با مسئولیت محدود با محدودیتهایی در این زمینه روبهرو هستند. شرکتی که برای تامین مالی مبلغ بزرگی درخواست میدهد، باید بتواند نشان دهد درآمد و توان بازپرداخت آن با چنین تعهدی تناسب دارد.
در این بازار، ابزارها نیز یکسان نیستند. اوراق مرابحه، اجاره، استصناع و سلف موازی استاندارد هر کدام کاربرد و ساختار مشخصی دارند. حاجیعلیاصغر توضیح میدهد که انتخاب ابزار باید با موضوع تامین مالی هماهنگ باشد. خرید مواد اولیه، اجاره تجهیزات و تامین هزینه ساخت یک پروژه، نیازهای مشابهی نیستند و انتخاب روش نامتناسب ممکن است هزینه تامین منابع را بالا ببرد.
حسابوکتاب شرکت باید روشن باشد
پیش از آنکه یک بنگاه برای انتشار اوراق یا جذب سرمایهگذار اقدام کند، باید بتواند وضعیت مالی خود را بهروشنی توضیح دهد. حاجیعلیاصغر در این زمینه بر صورتهای مالی معتبر، گزارش حسابرسی و شفافیت عملیات شرکت تاکید دارد. نهاد مالی برای تصمیمگیری باید بداند شرکت چقدر درآمد دارد، چه میزان بدهی بر دوش آن است و پول حاصل از فعالیت اقتصادی چگونه در گردش قرار میگیرد.
اگر اطلاعات مالی ناقص باشد یا اسناد شرکت تصویر دقیقی از فعالیت واقعی آن ارائه نکنند، ارزیابی ریسک دشوار میشود. سود عملیاتی قابل اتکا و حسابداری منظم، بررسی وضعیت شرکت را آسانتر میکند. به بیان دیگر، بنگاهی که میخواهد از منابع رسمی استفاده کند، پیش از هر چیز باید حسابوکتاب خود را مرتب کرده باشد. این موضوع برای شرکتهای کوچک و متوسط اهمیت بیشتری دارد، زیرا بخشی از آنها نیروی متخصص مالی در اختیار ندارند و آشناییشان با فرایندهای بازار سرمایه محدود است.
پول جمعکردن برای یک پروژه مشخص
تامین مالی جمعی یکی دیگر از گزینههایی است که حاجیعلیاصغر درباره آن توضیح میدهد. در این روش، شرکت طرح خود را به سکوی دارای مجوز ارائه میکند. پس از بررسی طرح و تضامین، سرمایهگذاران منابع مورد نیاز را تامین میکنند. این مسیر در بعضی موارد سریعتر از انتشار اوراق پیش میرود، اما هزینه آن نیز ممکن است بالاتر باشد. نرخ نهایی به شرایط طرح، نوع ضمانت و هزینههای اجرایی بستگی دارد.
ضمانتنامه بانکی، تعهد صندوقهای ضمانت یا وثایق مورد تایید از جمله راههای تضمین بازپرداخت هستند. با این حال، وجود ضمانت به معنای حذف تمام ریسکها نیست. حاجیعلیاصغر به محدودیت نقدشوندگی این سرمایهگذاریها نیز اشاره میکند. در بسیاری از طرحها، سرمایهگذار بازار ثانویهای برای فروش سریع سهم خود در اختیار ندارد و باید تا سررسید منتظر بماند. بنابراین، بررسی اعتبار ضامن، شرایط قرارداد و توان بازپرداخت شرکت اهمیت زیادی دارد.
لیزینگ نیز برای نیازهایی مانند خرید ماشینآلات، تجهیزات و وسایل نقلیه کاربرد دارد. شرکت به جای پرداخت یکجای تمام بهای دارایی، از سازوکار تامین مالی لیزینگ استفاده میکند و هزینه را در قالب تعهدات قراردادی میپردازد. شرکتهای فناوری مالی و لندتکها نیز خدمات اعتباری ارائه میدهند، هرچند هزینه این خدمات در برخی موارد بالاست. حاجیعلیاصغر در مقایسه این گزینهها بر محاسبه هزینه واقعی تاکید دارد. نرخ اعلامشده بهتنهایی تصویر کاملی به دست نمیدهد. کارمزدها، وثیقه، جریمه دیرکرد و زمان دسترسی به منابع نیز باید در محاسبه نهایی لحاظ شوند.
گاهی شرکت به وام احتیاج ندارد به شریک احتیاج دارد
تفاوت مهمی میان قرضگرفتن و جذب سرمایهگذار وجود دارد. در روش نخست، شرکت متعهد به بازپرداخت اصل پول و هزینههای مربوط به آن است. در روش دوم، سرمایهگذار در مالکیت و ریسک کسبوکار شریک میشود و بازده او به عملکرد شرکت وابسته است. صندوقهای سرمایهگذاری جسورانه یا VC و صندوقهای سرمایهگذاری خصوصی یا PE با همین منطق در کسبوکارها سرمایهگذاری میکنند.
به گفته حاجیعلیاصغر، ورود سرمایهگذار سهامی برای شرکتی که برنامه رشد دارد، گزینهای قابل بررسی است، اما مدیران باید پیامدهای واگذاری بخشی از مالکیت را هم بسنجند. شریک جدید ممکن است در تصمیمهای شرکت نقش داشته باشد و سهمی از منافع آینده را مطالبه کند. در مقابل، ساختار تامین مالی به شکلی متفاوت از بدهی بانکی تنظیم میشود. انتخاب میان این دو راه به وضعیت شرکت، برنامه توسعه و میزان آمادگی مدیران برای پذیرش شریک بستگی دارد.
صندوق پروژه و اوراق استصناع نیز برای تامین هزینه طرحهای مشخص قابل بررسیاند. این ابزارها در بازار ایران به اندازه ظرفیت بالقوهشان مورد استفاده قرار نگرفتهاند. حاجیعلیاصغر معتقد است شناخت بیشتر این روشها میتواند به شرکتها نشان دهد که تامین مالی پروژه الزاماً به دریافت یک تسهیلات معمول بانکی محدود نیست.
بازار بدهی، دولتیتر از آن است که باید باشد
حاجیعلیاصغر با اشاره به سهم بالای بانکها در تامین مالی اقتصاد ایران میگوید در برخی دورههای گذشته، سهم بازار پول از این فعالیت از ۹۵ درصد فراتر رفته است. در بازار بدهی نیز اوراق دولتی حضور پررنگی دارند و سهم شرکتها کوچکتر مانده است. برای تغییر این وضعیت، هم شرکتها باید آمادگی بیشتری برای استفاده از ابزارهای مالی پیدا کنند و هم فرایندهای اجرایی برای بنگاههای واجد شرایط روشنتر شود.
انتشار اوراق شرکتی به همکاری چند نهاد نیاز دارد. متعهد پذیرهنویس، بازارگردان و ضامن هر کدام وظیفه مشخصی دارند و خدمات آنها هزینه دارد. شرکت متقاضی باید از ابتدا بداند این هزینهها چه سهمی از منابع دریافتی را تشکیل میدهند. از سوی دیگر، وجود تقاضا از سوی صندوقها و نهادهای مالی بهتنهایی برای بزرگشدن بازار کافی نیست. شرکتها باید اطلاعات قابل اتکا ارائه کنند و طرحی داشته باشند که از نظر مالی و اقتصادی قابل ارزیابی باشد.
یکی از موانع، ناآشنایی مدیران با فرایند تامین مالی است. برخی شرکتها گمان میکنند برای استفاده از بازار سرمایه حتماً باید بورسی باشند یا مراحل کار چنان پیچیده است که ارزش پیگیری ندارد. حاجیعلیاصغر توصیه میکند بنگاهها از نهادهای مالی دارای مجوز درباره شرایط خود مشورت بگیرند و پیش از انتخاب ابزار، امکان انتشار اوراق، تامین مالی جمعی یا جذب سرمایهگذار را بررسی کنند.
اول نیاز را بشناسید، بعد سراغ پول بروید
در توضیحات حاجیعلیاصغر، یک نکته بارها اهمیت پیدا میکند: روش تامین مالی باید با نیاز واقعی شرکت جور باشد. بنگاهی که برای چند ماه سرمایه در گردش میخواهد، لزوماً به انتشار اوراق چندساله احتیاج ندارد. شرکتی که قصد ساخت یک واحد تولیدی را دارد نیز بهتر است پیش از قبول تعهدات کوتاهمدت، منابع لازم برای دوره اجرای پروژه را محاسبه کند. سرعت دریافت پول مهم است، اما اگر بازپرداخت آن با جریان درآمدی شرکت هماهنگ نباشد، تامین مالی امروز به گرفتاری فردا تبدیل میشود.
همین منطق درباره سرمایهگذاران حقیقی نیز صدق میکند. حاجیعلیاصغر صندوقهای با درآمد ثابت را از گزینههای قابل بررسی برای افقهای کوتاهتر میداند و صندوقهای سهامی و طلا را متناسب با مدت سرمایهگذاری و میزان ریسکپذیری مطرح میکند. در هر دو حالت، تصمیمگیری باید بر پایه هدف، زمان و توان تحمل ریسک باشد. شرکتها برای تامین مالی به پول احتیاج دارند، اما مسئله اصلی پیدا کردن بیشترین مبلغ یا پایینترین نرخ روی کاغذ نیست.
پول باید در زمان مناسب برسد، با نیاز بنگاه تناسب داشته باشد و تعهدی فراتر از توان بازپرداخت آن ایجاد نکند. شناخت ابزارهای بازار سرمایه، لیزینگ و تامین مالی جمعی، مدیران را از وابستگی کامل به یک مسیر بیرون میآورد. البته این شناخت جای بررسی دقیق قراردادها و محاسبه هزینه نهایی را نمیگیرد. هر شرکتی که به دنبال منابع تازه است، پیش از امضای قرارداد باید بداند چه مقدار پول دریافت میکند، در مقابل چه تعهدی میپذیرد و بازپرداخت آن از کدام درآمد انجام خواهد شد.