بانک از پشت باجه بیرون آمد
محمد ربیعزاده پیشکسوت بانکداری الکترونیک از تحول نظام بانکی ایران، امنیت داده، مهاجرت متخصصان و محدودیتهای تأمین مالی میگوید

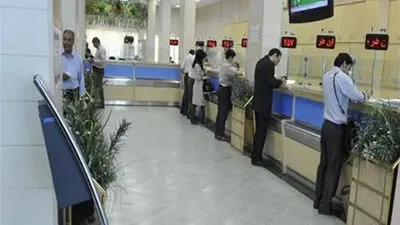
هفت صبح| چهار دهه پیش، بانک برای مشتری یک ساختمان، چند باجه، صفی طولانی و ساعتی مشخص برای انجام کار بود. حتی پرداخت یک قبض ساده گاهی نیازمند مرخصی گرفتن از محل کار و طی کردن مسیر تا شعبه بود. امروز همان شعبه در صفحه کوچک تلفن همراه جا گرفته و مشتری میتواند در مسیر خانه، محل کار یا حتی داخل خودرو، پول جابهجا کند، سهام بخرد یا طلای خود را معامله کند. محمد ربیعزاده، پیشکسوت بانکداری و بانکداری الکترونیک، این مسیر را از روزهایی روایت میکند که در شعبهها حتی ماشینحساب هم وجود نداشت تا دورهای که دارایی اصلی بانک از گاوصندوق به دیتا سنترها منتقل شده است.
روزهایی که دفتر کل با خودکار بسته میشد
محمد ربیعزاده بیش از چهار دهه در نظام بانکی فعالیت کرده و به گفته خودش، سه نسل متفاوت از فناوری بانکی را از نزدیک دیده است. او میگوید در دهه ۶۰، عملیات بانکی هنوز کامپیوتری نشده بود و حتی ماشینحساب نیز در شعب مورد استفاده قرار نمیگرفت. تمام عملیات از ثبت روزنامه و دفتر کل تا تهیه صورتهای مالی با دست انجام میشد. جمع ارقام، کنترل حسابها و بستن حسابها نیز بخشی از همین فرآیند دستی بود.
ربیعزاده میگوید در پایان ماه گاهی کارکنان شعبه چهار شبانهروز در محل کار میماندند تا حسابها بسته و برای تهیه تراز کل به حسابداری ارسال شود. محدودیت فقط به ابزار مربوط نبود. مشتری نیز به یک شعبه مشخص وابسته بود و ساعات فعالیت بانک، دامنه زمانی انجام امور را تعیین میکرد. اگر کسی قصد انتقال وجه، پرداخت قبض یا پاس کردن چک داشت، باید در ساعت کاری خودش را به شعبه میرساند.
او خاطرهای از همان دوره دارد که تصویر روشنی از دشواری آن روزها ارائه میدهد. برخی مشتریان برای اینکه چکشان برگشت نخورد، پول نقد را عصر به خانه رئیس شعبه میبردند و از او میخواستند صبح روز بعد پول را اول وقت به حسابشان واریز کند. بانک در آن دوره با سه محدودیت همزمان روبهرو بود: مکان، زمان و محصول. شعبه محل اصلی ارائه خدمات بود، ساعات کاری محدود بود و دامنه محصولات بانکی نیز بسیار کوچکتر از امروز بود.
کامپیوتر وارد شعبه شد
دهه ۷۰، نخستین تغییر بزرگ از راه رسید. رایانهها ابتدا به شکل مستقل وارد شعب شدند و عملیات دستی آرامآرام جای خود را به ثبت الکترونیکی داد. ربیعزاده که در آن دوران مسئولیت دایره کامپیوتر را بر عهده داشته، میگوید بخشی از کارکنان در ابتدا در برابر تغییر مقاومت داشتند. عادت به شیوه سنتی باعث شده بود برخی تصور کنند همان روش قبلی کارآمدتر است.
با گذشت زمان، سرعت و سهولت کار با رایانه برای کارکنان آشکار شد. گام بعدی، اتصال شعب به یکدیگر بود. ورود سامانههای متمرکز بانکداری و شکلگیری کوربانکینگ، شعب را از جزیرههای مستقل به اجزای یک شبکه تبدیل کرد. بانک ملی با سامانه «سیبا» و بانک صادرات با «سپهر» از نخستین نمونههای این تحول بودند و پس از آن، اتصال شبکههای بانکی و توسعه سامانههای متمرکز، شکل فعالیت بانکها را تغییر داد. از اینجا به بعد، مشتری آرامآرام از شعبه فاصله گرفت.
از ۵۰۰ دستگاه کارتخوان تا میلیونها پایانه
اوایل دهه ۸۰، شرکتهای ارائهدهنده خدمات پرداخت یا PSPها وارد میدان شدند. ربیعزاده میگوید یکی از تجربههای اولیه آنها در سال ۱۳۸۲ با حدود ۵۰۰ دستگاه پایانه فروش آغاز شد. آن روزها حتی برای برخی فروشندگان، دریافت پول بدون اسکناس اتفاقی عجیب بود. فروشندهای که همیشه پول نقد از مشتری میگرفت، حالا با دستگاهی روبهرو شده بود که مشتری کارت خود را روی آن میکشید و معامله بدون جابهجایی اسکناس انجام میشد.
فناوری از همان نقطه با سرعت بیشتری حرکت کرد. دستگاههای خودپرداز، درگاههای پرداخت اینترنتی، اینترنتبانک و همراهبانک وارد زندگی روزمره شدند. شعبه دیگر تنها نقطه تماس مشتری و بانک نبود. ربیعزاده برای توضیح این تغییر به تلفن همراه اشاره میکند. گوشی امروز مجموعهای از ابزارهایی است که زمانی هرکدام یک دستگاه مستقل بودند. دوربین، تلویزیون، ابزار ارتباطی، اسکنر و بسیاری از تجهیزات دیگر در یک وسیله جمع شدهاند. شعبه بانکی هم به همین مجموعه اضافه شده است.به تعبیر او، «شعبه بانک» برای بسیاری از مردم حالا همان تلفن همراهی است که در جیبشان قرار دارد.
بانکداری الکترونیک به تحول دیجیتال رسید
ربیعزاده میان بانکداری الکترونیک و تحول دیجیتال تفاوت مهمی قائل است. از نگاه او، بانکداری الکترونیک بیشتر به معنای سریعتر و سادهتر شدن فرآیندهای موجود است. مشتری به جای مراجعه به شعبه، عملیات بانکی خود را از طریق ابزارهای دیجیتال انجام میدهد.تحول دیجیتال مرحله متفاوتی است. در این مرحله، ساختار سازمان، فرآیندها، مدل کسبوکار و شیوه تصمیمگیری نیز دستخوش تغییر میشود. او برای توضیح این مفهوم از دگردیسی کرم ابریشم به پروانه استفاده میکند. به گفته ربیعزاده، ساختارهای سنتی وارد مرحلهای از تغییر میشوند و پس از آن سازمانی با شکل و منطق تازه بیرون میآید. در این مرحله، فینتکها، نئوبانکها و تصمیمگیری هوشمند اهمیت بیشتری پیدا میکنند و حتی بانکها نیز ممکن است به مجموعههایی با ماهیت فینتکی تبدیل شوند.
وقتی گاوصندوق جای خود را به دیتا داد
تغییر شکل بانک، شکل سرقت از بانک را هم تغییر داده است. ربیعزاده میگوید در گذشته سارقی که قصد سرقت از بانک داشت، به اسلحه، نقاب و کیسه پول نیاز داشت. هدف اصلی او نیز گاوصندوق یا خزانه بود.امروز دارایی ارزشمند بانک در بخش مهمی از فعالیت خود، داده است. اطلاعات مشتریان، تراکنشها و دادههای مالی در سامانههای بانکی نگهداری میشوند و حفاظت از آنها به یکی از مهمترین وظایف بانک تبدیل شده است.
اینجاست که مفهوم «حکمرانی داده» اهمیت پیدا میکند. بانک باید از دادهها، تجهیزات، سرورها، نسخههای پشتیبان و زیرساختهای ارتباطی حفاظت کند. ربیعزاده چند لایه امنیتی را ضروری میداند: پشتیبانگیری قدرتمند، بهروز بودن تجهیزات سختافزاری و نرمافزاری و حفاظت از نیروی انسانی متخصص. او در عین حال به یک ضلع دیگر امنیت اشاره میکند: خود مشتری. بخشی از کلاهبرداریها از ضعف آگاهی کاربران ناشی میشود. نمونههایی از تماسهای جعلی، مسابقههای ساختگی و فریب مشتری برای استفاده از خودپرداز، نشان میدهد امنیت بانکی به رفتار کاربر نیز وابسته است.
متخصص امنیت، کارمند معمولی نیست
یکی از دغدغههای جدی ربیعزاده، وضعیت نیروی انسانی متخصص در فناوری اطلاعات بانکهاست. به اعتقاد او، بانکها داراییهای بسیار بزرگی دارند، اما در حوزه فناوری گاهی با همان منطق پرداختی سایر بخشهای اداری با نیروی متخصص برخورد میشود.او سقفهای حقوقی و محدودیتهای ناشی از قوانین و مقررات را یکی از عوامل این وضعیت میداند. از نگاه ربیعزاده، متخصصی که مسئول امنیت شبکه و حفاظت از دادههای میلیونها مشتری است، در بازار کار منطقهای با پیشنهادهایی روبهرو میشود که مقایسه آنها با دریافتی داخل کشور برای بانکها دشوار است.
به باور او، اصلاح ساختار جبران خدمت برای نیروهای متخصص فناوری، یک موضوع فرعی نیست. ماندگاری متخصصان امنیت و فناوری، بخشی از امنیت خود بانک است. او البته تأکید دارد که این مسئله درباره بخشهای مختلف بانک مطرح است. اعتبارات، امور مالی، حقوقی، شعب، بازاریابی و آموزش نیز برای عملکرد بانک اهمیت حیاتی دارند و نظام جبران خدمت باید متناسب با نقش و بهرهوری نیروها طراحی شود.
چرا بانکهای ایران توان تأمین مالی مگاپروژهها را ندارند؟
بخش دیگری از گفتوگو به اندازه بانکها و توان آنها برای تأمین مالی پروژههای بزرگ اختصاص دارد. ربیعزاده معتقد است برای فهم این مسئله باید میان بازار پول و بازار سرمایه تفکیک قائل شد. بانکها بیشتر در حوزه تأمین مالی کوتاهمدت فعالیت میکنند، در حالی که پروژههایی مانند پالایشگاه، بندر، فرودگاه یا طرحهای بزرگ صنعتی به منابع بلندمدت نیاز دارند.
سپردههای بانکی نیز در شرایط تورمی، ثبات لازم برای تأمین مالی بسیار بلندمدت را ندارند. به گفته او، اگر سپردهگذار بتواند هر زمان که اراده کرد منابع خود را مطالبه کند، بانک نمیتواند همان منابع را با اطمینان در یک پروژه بلندمدت قفل کند. از همین زاویه، بازار سرمایه باید نقش پررنگتری در تأمین مالی پروژههای بزرگ داشته باشد. بانک برای سرمایه در گردش و نیازهای کوتاهمدت ابزار مهمی است و پروژههای بلندمدت به ابزارهای متناسب خود در بازار سرمایه نیاز دارند.
مطالبات معوق، پول منجمدشده بانکها
ربیعزاده درباره مطالبات غیرجاری بانکها نیز توضیح میدهد. بخشی از تسهیلات پرداختشده در موعد مقرر بازمیگردد و بخشی در گروه مطالبات سررسیدگذشته، معوق یا مشکوکالوصول قرار میگیرد. از نگاه او، حمایت از تولیدکنندهای که به دلیل حادثه، تحریم، آتشسوزی یا شرایط خاص قادر به بازپرداخت بدهی خود نشده، با حمایت از فردی که عمداً بدهی خود را پرداخت نمیکند تفاوت دارد. او کارگروههای تسهیل و مقررات مربوط به این حوزه را در همین چارچوب توضیح میدهد. هدف، ایجاد امکان تنفس برای تولیدکنندهای است که فعالیت اقتصادی واقعی دارد و دچار مشکل شده است.
ابر، پشتیبان بانک در روزهای سخت
یکی از فناوریهایی که ربیعزاده در حوزه امنیت داده مورد توجه قرار میدهد، رایانش ابری است. از دید او، بانکها در شرایطی که امکان خرید و نگهداری مداوم تجهیزات سختافزاری دشوار است، باید به سراغ معماریهای جدید بروند.البته شرایط خاص ایران، استفاده مستقیم از زیرساختهای شرکتهای بزرگ جهانی مانند آمازون و گوگل را با محدودیتهایی روبهرو میکند. از این رو، طراحی زیرساختهای بومی، پشتیبانهای متعدد و معماریهای مقاوم اهمیت بیشتری پیدا میکند.او با اشاره به تجربه حملات و اختلالهای گسترده اخیر، تابآوری شبکه بانکی را حاصل ترکیبی از فناوری، نیروی انسانی و همراهی مردم میداند.
شیشه عمر بانک
ربیعزاده در جمعبندی گفتوگو به یک واژه کلیدی بازمیگردد: اعتماد.از نگاه او، شیشه عمر بانکها اعتماد مردم است. ساختار بانک با بسیاری از شرکتها تفاوت دارد، زیرا بخش بزرگی از منابع بانک متعلق به سپردهگذاران است. همین موضوع باعث میشود اعتماد عمومی به یکی از ارکان اصلی ثبات نظام بانکی تبدیل شود.
او از رسانهها، مدیران، قانونگذاران و فعالان اقتصادی میخواهد در برخورد با اخبار بانکی دقت بیشتری داشته باشند و میان خبر واقعی و شایعه تفاوت بگذارند.
چهار دهه پس از روزهایی که کارمندان شعب با خودکار دفتر کل را میبستند، بانک حالا در صفحه تلفن همراه مردم جا گرفته است. این مسیر، بانک را از یک ساختمان به یک شبکه داده تبدیل کرده و همزمان میدان تازهای از ریسکها را پیش روی آن گذاشته است. در این جهان تازه، امنیت دیگر جلوی در شعبه نمیایستد. امنیت در سرورها، کدها، دادهها، نیروی انسانی و رفتار میلیونها مشتری جریان دارد.