مهار نقدینگی با بانکهای ناتراز ممکن نیست
کاهش محدود رشد سالانه نقدینگی در مهرماه، در حالی اعلام شده که رئیس کل بانک مرکزی ناترازی برخی بانکها را مانعی برای کنترل نقدینگی میداند

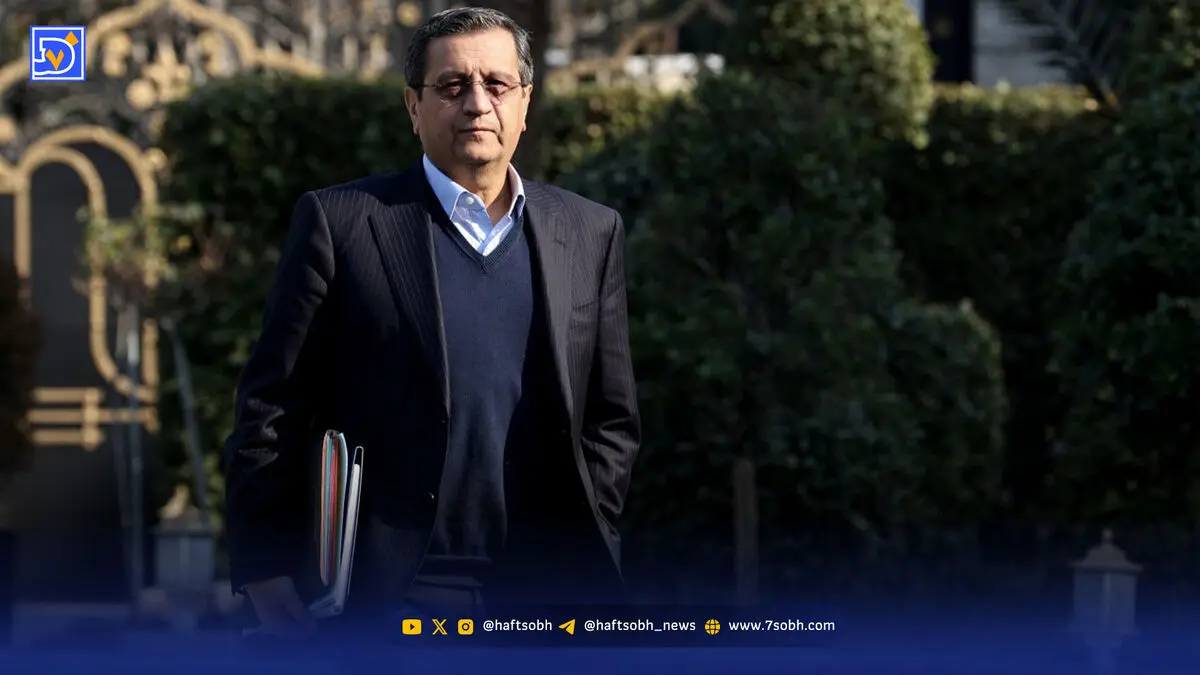
هفت صبح| عبدالناصر همتی، رئیس کل بانک مرکزی اعلام کرده است رشد سالانه نقدینگی در مهرماه با کاهش 0/7 واحد درصدی نسبت به شهریور به 50/9 درصد رسیده و رشد نقدینگی در هفتماه نخست سال ۱۴۰۵ نیز ۲درصد بوده است. او از تلاش برای کنترل انتظارات تورمی، کاراتر کردن تسهیلات بانکی و گسترش تأمین مالی زنجیرهای سخن گفته و همزمان ناترازی برخی بانکها را از موانع کنترل نقدینگی دانسته است.
به گفته او، برنامههای اصلاحی این بانکها در دستور کار قرار دارد. این اظهارات، سوای اعلام چند شاخص پولی، این مسئله را پیش روی سیاستگذار قرار میدهد که چگونه میتوان رشد نقدینگی را مهار کرد، در حالی که بخشی از شبکه بانکی با مشکلات ساختاری روبهروست و همین مشکلات، اجرای سیاستهای پولی را دشوار میکند. برای دریافتن این مسئله، مستلزم عبور از نگاه کوتاهمدت به آمارها و توجه همزمان به منشأ خلق پول، کیفیت تسهیلات و سلامت ترازنامه بانکها هستیم.
نخست باید میان کاهش نرخ رشد نقدینگی و مهار پایدار آن تفاوت گذاشت. کاهش 0/7 واحد درصدی رشد سالانه در مهرماه، اگرچه از تغییر یک شاخص حکایت دارد، اما بهتنهایی برای نتیجهگیری درباره مهار نقدینگی یا کاهش پایدار فشارهای تورمی کافی نیست. رقم 50/9 درصد همچنان نشان میدهد حجم نقدینگی نسبت به دوره مشابه سال قبل افزایش قابلتوجهی داشته است. از سوی دیگر، رشد ۲۴ درصدی نقدینگی در هفت ماه نخست سال، شاخصی با دوره زمانی متفاوت است و نباید با نرخ رشد سالانه یکسان تلقی شود. ارزیابی عملکرد سیاست پولی به بررسی روندها، ترکیب نقدینگی و عوامل اثرگذار بر آن نیاز دارد. لذا تکیه بر یک تغییر ماهانه یا انتخاب یک عدد برای اعلام موفقیت را نمیتوان ملاک قرار داد.
مسئله مهمتر اما ناترازی بانکهاست که رئیس کل بانک مرکزی نیز به آن اشاره کرده است. بانکهایی که با کسری منابع، داراییهای کمکیفیت یا عدم تعادل میان منابع و مصارف روبهرو هستند، برای ادامه فعالیت به منابع بانک مرکزی وابسته میشوند. لذا کنترل نقدینگی با تعیین هدف رشد پولی یا محدود کردن تسهیلات امکانپذیر نیست. اگر سازوکارهای ایجاد ناترازی اصلاح نشوند، فشارهای مالی میتوانند از مسیرهای مختلف دوباره به شبکه بانکی و سیاست پولی بازگردند. به همین دلیل، اصلاح بانکهای ناتراز باید بخشی جداییناپذیر از برنامه مهار نقدینگی باشد و نباید به آن به عنوان موضوعی حاشیهای نگاه کنیم.
البته اعلام قرار داشتن برنامههای اصلاحی در دستور کار، آغاز یک مسیر است و برای ارزیابی آن کفایت نمیکند. بانک مرکزی باید روشن کند کدام بانکها مشمول برنامه اصلاحی هستند، میزان ناترازی و اضافهبرداشتشان چقدر است و برای هرکدام چه راهکاری در نظر گرفته شده است. افزایش سرمایه، تعیین تکلیف داراییهای کمکیفیت، اصلاح ترکیب تسهیلات، کنترل مطالبات غیرجاری و محدود کردن اضافهبرداشتها میتوانند در چارچوب برنامه اصلاحی بررسی شوند. اما آنچه اهمیت دارد، مشخص بودن مسئول اجرا، زمانبندی و شاخص سنجش پیشرفت است. انتشار گزارشهای دورهای نیز به افکار عمومی و فعالان اقتصادی امکان میدهد فاصله میان وعده و نتیجه را ارزیابی کنند.
در کنار اصلاح ترازنامه بانکها، کیفیت تخصیص اعتبار نیز اهمیت دارد. همتی از کاراتر کردن تسهیلات بانکی و گسترش ابزارهای تأمین مالی زنجیرهای برای پاسخگویی به نیاز واحدهای تولیدی سخن گفته است. این جهتگیری درصورتی منجر به بهبود تأمین مالی اقتصاد میشود که منابع بانکی به فعالیت واقعی بنگاهها برسد و امکان انحراف آن به فعالیتهای غیرمولد کاهش یابد.
تأمین مالی زنجیرهای در صورت طراحی و اجرای درست، میتواند نیاز سرمایه در گردش بنگاههای مرتبط را بر اساس معاملات و مطالبات واقعی پوشش دهد. با این حال، صرف گسترش یک ابزار مالی نیز نمیتواند تضمینکننده موفقیت باشد. چرا که باید مشخص شود چه میزان از تأمین مالی از این مسیر انجام شده، چه تعداد بنگاه از آن بهره بردهاند و اثر آن بر هزینه و دسترسی تولیدکنندگان به اعتبار چه بوده است.
در این میان، نباید هزینه ناترازی بانکی را مسئلهای محدود به صورتهای مالی بانکها دانست. اگر عدم تعادل بانکها به افزایش وابستگی به منابع بانک مرکزی و تشدید فشارهای پولی منجر شود، پیامدهای آن میتواند در سطح اقتصاد کلان و از جمله تورم و قدرت خرید خانوارها ظاهر شود. البته تورم عوامل متعددی دارد و نمیتوان همه آن را به ناترازی بانکها نسبت داد. اما همین واقعیت، ضرورت شناسایی سهم و مسیر اثرگذاری شبکه بانکی را بیشتر میکند. شفافیت درباره عملکرد بانکها، صدالبته که مطالبهای تخصصی به شمار نمیرود و بخشی از پاسخگویی درباره هزینههایی است که میتواند به کل اقتصاد منتقل شود.
از این رو اجرای درست و مناسب سیاست پولی در توان اجرای آن و اصلاح عواملی است که تحقق هدف را دشوار میکنند. بانک مرکزی باید همزمان دو مسیر را پیش ببرد که شامل کنترل رشد نقدینگی و اصلاح ساختاری بانکهایی است که به گفته رئیس کل بانک مرکزی، بخشی از تلاشها را کند کردهاند. کاهش یک شاخص میتواند نشانهای از تغییر باشد، اما معیار موفقیت، استمرار این روند همراه با کاهش ناترازی و بهبود تأمین مالی تولید است. اقتصاد برای عبور از چرخه رشد نقدینگی و فشار تورمی، به برنامههایی نیاز دارد که زمانبندی، مسئولیت و نتیجه آنها روشن باشد. اکنون رئیس کل بانک مرکزی و صدالبته تیم اقتصادی دولت باید این مسئله را روشن کنند که بانکهای ناتراز چه زمانی و با چه معیارهایی اصلاح خواهند شد؟