ذخایر بنزین آمریکا پایین ماند؛ چرا اصلاح RBOB هنوز پایان رالی نیست؟
بنزین RBOB پس از جهش تا ۳.۶۵ دلار به ۳.۳۱ دلار عقب نشست، اما ذخایر ۲۰۴.۴ میلیون بشکهای و حاشیه سود پالایش همچنان از بازار حمایت میکنند و مسیر بعدی به توازن عرضه و تقاضا وابسته است.

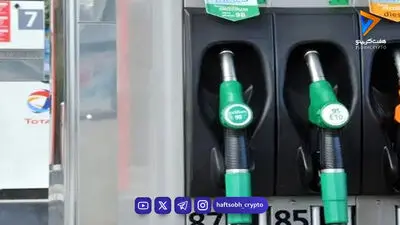
به گزارش هفت کریپتو به نقل از شبکه اطلاعرسانی طلا و ارز قراردادهای آتی بنزین RBOB در بازار NYMEX پس از یک جهش قدرتمند در ماههای اخیر، در ابتدای اکتبر ۲۰۲۶ وارد مرحلهای از عقبنشینی و تثبیت شدهاند. قیمت قرارداد ماه نزدیک در روزهای ۲ تا ۴ اکتبر حوالی ۳.۳۱ دلار به ازای هر گالن معامله میشود؛ سطحی که اگرچه پایینتر از اوجهای اواخر سپتامبر است، اما همچنان نشاندهنده قدرت قابل توجه بازار در مقایسه با ابتدای سال است. بنزین RBOB که مخفف Reformulated Blendstock for Oxygenate Blending است، شاخص اصلی معاملات آتی بنزین پالایششده در بازار آمریکا محسوب میشود و تغییرات آن علاوه بر قیمت نفت خام، به موجودی فرآورده، حاشیه سود پالایش و شرایط فصلی تقاضا وابسته است.
قراردادهای نزدیک RBOB در اواخر سپتامبر تا محدوده میانی ۳.۵۰ دلار و حتی حوالی ۳.۶۵ دلار به ازای هر گالن پیش رفتند، اما در معاملات اخیر حدود ۲.۶ تا ۲.۷ درصد عقب نشستهاند. با وجود این اصلاح، عملکرد میانمدت و بلندمدت بازار همچنان بسیار قدرتمند باقی مانده است؛ بهطوری که رشد حدود ۷۵ تا ۹۵ درصدی در بازه سال جاری یا یکساله، بسته به قرارداد پیوسته و قرارداد مشخص مورد بررسی، گزارش شده و دامنه ۵۲ هفتهای نیز حدود ۱.۶۸ تا ۳.۷۶ دلار را نشان میدهد.
موجودی پایین، همچنان مهمترین تکیهگاه قیمت بنزین
عامل اصلی حمایت از RBOB در شرایط فعلی، وضعیت موجودی بنزین آمریکا است. طبق دادههای مربوط به هفته منتهی به ۲۵ سپتامبر ۲۰۲۶، ذخایر کل بنزین موتور آمریکا حدود ۱.۷ میلیون بشکه کاهش یافته و به حدود ۲۰۴.۴ میلیون بشکه رسیده است. این سطح تقریباً ۷ درصد پایینتر از میانگین پنجساله قرار دارد و در برخی مقایسههای تاریخی برای این مقطع از سال، در پایینترین سطح از حدود سالهای ۲۰۱۲ تا ۲۰۱۴ قرار گرفته است.
اهمیت این داده فقط به اندازه کاهش هفتگی محدود نمیشود. موجودی بنزین آمریکا در هفتههای متوالی پایینتر از سطح سال قبل قرار داشته و در برخی مناطق نیز فشار عرضه محسوستر بوده است. در PADD 2 کاهش قابل توجه ذخایر مشاهده شده و وضعیت PADD 1 و سواحل شرقی نیز همچنان نشانههایی از محدودیت عرضه را نشان میدهد. چنین شرایطی باعث میشود حتی در زمانی که تقاضای فصلی در حال کاهش است، بازار نتواند به سرعت به سمت مازاد فرآورده حرکت کند.
ساختار زمانی بازار نیز در دورههایی از این تنگنا به شکل Backwardation ظاهر شده است؛ وضعیتی که در آن قیمت قرارداد نزدیک نسبت به قراردادهای دورتر در سطح بالاتری قرار میگیرد. این ساختار معمولاً زمانی اهمیت بیشتری پیدا میکند که بازار فیزیکی برای تأمین فرآورده در کوتاهمدت فشار بیشتری احساس میکند و حاضر است برای دریافت سریعتر بنزین قیمت بالاتری بپردازد.
پالایشگاهها بین سود بالا و محدودیت ظرفیت حرکت میکنند
در سمت عرضه، نرخ بهرهبرداری پالایشگاههای آمریکا همچنان یکی از متغیرهای تعیینکننده مسیر RBOB است. نرخ فعالیت پالایشگاهها در بخشهایی از این دوره تا محدوده میانی و بالایی ۹۰ درصد افزایش یافته بود و حاشیه سود مناسب بنزین انگیزه کافی برای حفظ تولید ایجاد میکرد. با این حال، در هفتههای اخیر نرخ پالایش کاهشهایی چندصد هزار بشکهای در روز داشته است.
شروع فصل تعمیرات پالایشگاهی نیز میتواند این فشار را افزایش دهد. هرگونه توقف برنامهریزیشده یا اختلال غیرمنتظره در واحدهای پالایشی، در شرایطی که ذخایر بنزین از میانگین پنجساله فاصله محسوسی دارند، میتواند اثر بیشتری بر قیمت داشته باشد. از سوی دیگر، بالا بودن حاشیه سود فرآوردهها همچنان پالایشگران را به افزایش تولید در صورت فراهم بودن ظرفیت تشویق میکند و همین موضوع مانع از آن میشود که سمت عرضه بهطور یکطرفه محدود تلقی شود.
در سمت تقاضا، نشانههای متفاوتی دیده میشود. تقاضای ضمنی بنزین یا Gasoline Product Supplied در میانگین چهار هفتهای اخیر حدود ۸.۷ تا ۸.۹ میلیون بشکه در روز بوده و نسبت به سال گذشته نرمتر یا اندکی پایینتر بوده است. این کاهش با ورود بازار به دوره پس از اوج مصرف تابستانی سازگار است، اما هنوز به اندازهای نیست که بتواند کسری موجودی را بهسرعت جبران کند.
حاشیه سود پالایش هنوز اجازه عقبنشینی کامل را نمیدهد
حاشیه سود بنزین نسبت به نفت خام، یکی دیگر از پایههای مهم قیمتگذاری RBOB در شرایط فعلی است. Crack Spread بنزین RBOB نسبت به برنت در معاملات اخیر در محدوده میانی ۳۰ تا سطوح بالاتر از ۳۰ دلار به ازای هر بشکه قرار داشته، در حالی که در دورههای قدرتمندتر تابستانی جهشهای بیشتری نیز ثبت شده است. حاشیه سود پالایش ۳-۲-۱ نیز در دورههای قوی به میانگینهایی بالاتر از ۶۰ دلار به ازای هر بشکه رسیده است.
هرچند این حاشیهها پس از اوجهای تابستانی تعدیل شدهاند، اما همچنان از نظر تاریخی در سطوح مناسبی قرار دارند. بنابراین پالایشگران، در صورت در دسترس بودن ظرفیت، انگیزه اقتصادی قابل توجهی برای تولید فرآورده دارند. همین عامل میتواند بخشی از فشار موجودی را در هفتههای آینده کاهش دهد، اما تا زمانی که ذخایر به محدودههای عادی نزدیک نشوند، بازار همچنان نسبت به هرگونه اختلال در تولید حساس باقی خواهد ماند.
تغییرات فصلی در مشخصات بنزین نیز بخشی از این معادله است. انتقال به بنزین زمستانی با RVP بالاتر تکمیل شده یا در حال تکمیل است و از منظر فنی میتواند بخشی از محدودیتهای تابستانی را کاهش دهد. با این حال، پایین بودن سطح ذخایر باعث شده اثر معمول این تغییر فصلی بر کاهش قیمت، محدودتر از شرایط عادی باشد.
صادرات و بازار فرآورده، فشار داخلی را پیچیدهتر کردهاند
عامل دیگری که نمیتوان از مسیر قیمت RBOB جدا کرد، جذابیت صادرات فرآوردههای نفتی آمریکا است. در دورههایی که اختلاف قیمت در سواحل خلیج مکزیک و فرصتهای صادراتی مناسب بوده، بازار خارجی توانسته بخشی از تولید آمریکا را جذب کند. این موضوع در شرایطی که موجودی داخلی پایین است، میتواند توازن بازار آمریکا را شکنندهتر کند.
همزمان، وضعیت سایر فرآوردهها نیز اهمیت دارد. بازار دیزل و دیگر فرآوردههای میانی در بسیاری از گزارشهای اخیر با محدودیتهایی مواجه بوده و این وضعیت میتواند بر اقتصاد کلی پالایشگاهها اثر بگذارد. از طرف دیگر، شرایط بازار نفت خام و تحولات ژئوپلیتیکی نیز همچنان بر هزینه خوراک پالایشگاه و ریسک اختلال در زنجیره عرضه اثر میگذارند. بنابراین RBOB فقط تابع تقاضای بنزین آمریکا نیست و در عمل بخشی از یک بازار پیچیدهتر فرآوردههای نفتی محسوب میشود.
اصلاح قیمت، ساختار صعودی را هنوز بهطور کامل تغییر نداده است
از منظر تکنیکال، RBOB پس از جهش قدرتمند تا اواخر سپتامبر اکنون در یک فاز اصلاحی و تثبیت قرار گرفته است. قیمت قرارداد ماه نزدیک حوالی ۳.۳۱ دلار قرار دارد و حمایتهای نزدیک در محدوده ۳.۲۹ تا ۳.۳۲ دلار متمرکز شدهاند. در سمت مقابل، مقاومت اولیه حوالی ۳.۳۳ تا ۳.۳۵ دلار قرار دارد و سقفهای ثبتشده در اواخر سپتامبر، سطح مهمتری برای ارزیابی بازگشت قدرت خریداران محسوب میشوند.
همچنین بخوانید
فشار فروش در بورس تشدید شد | سبقت تعداد صفهای فروش از صفوف خرید
در چنین ساختاری، بازار از یک سو با افت شتاب صعودی مواجه است و از سوی دیگر هنوز آثار روند قدرتمند ماههای گذشته را حفظ کرده است. میانگینهای متحرک کوتاهمدت ۵، ۱۰ و ۲۰ روزه در نزدیکی قیمت قرار گرفتهاند و برخی میانگینهای بلندمدت ۵۰، ۱۰۰ و ۲۰۰ روزه همچنان از ساختار صعودی گستردهتر حمایت میکنند، هرچند بخشی از میانگینهای بلندتر در پی اصلاح اخیر به سیگنال فروش تغییر وضعیت دادهاند.

شاخصهای مومنتوم، میان اصلاح و ادامه روند در نوساناند
مجموعه شاخصهای تکنیکال در ابتدای اکتبر تصویر کاملاً یکطرفهای ارائه نمیدهد. جمعبندی برخی سامانههای تکنیکال در وضعیت خنثی قرار دارد، در حالی که در یک snapshot مشخص، شاخصها با ۵ سیگنال خرید، ۳ سیگنال فروش و ۱ سیگنال خنثی، تمایل بیشتری به خرید نشان دادهاند. میانگینهای متحرک نیز تقریباً متعادل بودهاند و در برخی قرائتها حدود ۶ تا ۷ سیگنال خرید در برابر ۵ تا ۶ سیگنال فروش ثبت شده است.
RSI چهاردهروزه در محدوده حدود ۴۹ تا ۵۱ قرار دارد که نشاندهنده شرایط خنثی است. در مقابل، Stochastic و StochRSI در برخی بازههای کوتاهتر همچنان در محدودههای بالا، از جمله بالاتر از ۸۰، قرار گرفتهاند. این اختلاف میان RSI و نوسانگرهای سریعتر نشان میدهد فشار اصلاحی هنوز از بین نرفته، اما همزمان نمیتوان صرفاً بر اساس یک شاخص، تغییر روند بزرگتری را نتیجه گرفت.
MACD در قرائتهای اخیر اندکی منفی و متمایل به فروش بوده است، در حالی که ADX در محدوده بالاتر از ۴۰ قرار گرفته و از قدرت روند موجود حکایت دارد. Williams %R و CCI نیز ترکیبی از سیگنالهای حمایتی و خرید ارائه میکنند. Ultimate Oscillator نیز همچنان تا حدی حمایتکننده است و ATR بالا، افزایش قابل توجه دامنه نوسان را تأیید میکند.
مقاومت اصلی، در سقفهای سپتامبر تعریف میشود
رفتار قیمت در برابر محدوده ۳.۳۳ تا ۳.۳۵ دلار در کوتاهمدت اهمیت زیادی دارد. عبور پایدار از این ناحیه میتواند نخستین نشانه بازگشت شتاب صعودی پس از اصلاح اخیر باشد، اما برای تغییر تصویر کلی بازار، بازپسگیری سقفهای اواخر سپتامبر اهمیت بیشتری دارد. قیمت در آن دوره تا محدوده میانی ۳.۵۰ دلار و حدود ۳.۶۵ دلار پیش رفته بود و همین ناحیه اکنون به معیار مهمی برای سنجش قدرت روند تبدیل شده است.
در سمت پایین، حفظ محدوده ۳.۲۹ تا ۳.۳۲ دلار میتواند به بازار اجازه دهد اصلاح اخیر را بیشتر بهعنوان یک مرحله تثبیت تفسیر کند. از دست رفتن این محدوده، در مقابل، فضای بیشتری برای ادامه اصلاح و حرکت به سمت میانگینهای متحرک بلندتر یا نواحی تثبیت قبلی ایجاد میکند. در نتیجه، ساختار کوتاهمدت RBOB بیش از آنکه نشانهای قطعی از تغییر روند باشد، در حال آزمودن تعادل میان سودگیری پس از یک رشد بزرگ و حمایت بنیادی ناشی از کمبود موجودی است.
موقعیتگیری معاملهگران، قدرت روند را بیشتر اما نوسان را شدیدتر میکند
دادههای موقعیتگیری نیز تصویری دوگانه ارائه میکنند. در اواخر سپتامبر، موقعیت خالص خرید Managed Money حدود ۹۴ هزار قرارداد گزارش شده و معاملهگران بزرگ نیز به شکل محسوسی در سمت خرید قرار داشتهاند. در مقابل، معاملهگران تجاری موقعیت خالص فروش بیشتری دارند که تا حد زیادی با نقش پوشش ریسک آنها سازگار است.
تمرکز موقعیتهای خرید از یک طرف نشاندهنده اعتماد قابل توجه سرمایهگذاران بزرگ به شرایط بنیادی بازار است، اما از طرف دیگر، در صورت تغییر ناگهانی دادههای موجودی، کاهش Crack Spread یا افت قیمت نفت خام، میتواند شدت نوسان را افزایش دهد. بنابراین ساختار فعلی بازار تنها به عرضه فیزیکی وابسته نیست و نحوه تغییر موقعیت معاملهگران نیز میتواند سرعت حرکات بعدی را تعیین کند.
توازن بازار به دادههای هفتگی حساستر شده است
در نهایت، مسیر RBOB در هفتههای پیش رو بیش از هر چیز به تداوم یا توقف کسری موجودی وابسته خواهد بود. اگر دادههای هفتگی EIA همچنان کاهش ذخایر بنزین را نشان دهند، فاصله حدود ۷ درصدی با میانگین پنجساله میتواند همچنان بهعنوان پشتوانه بنیادی قیمت عمل کند. در مقابل، افزایش موجودی همزمان با افت تقاضای فصلی و رشد نرخ پالایش میتواند بخشی از پریمیوم فعلی بازار را کاهش دهد.
نرخ فعالیت پالایشگاهها، تعمیرات فصلی، اختلالهای احتمالی، مسیر Crack Spread، قیمت نفت خام، صادرات و تغییر موقعیت Managed Money نیز در تعیین جهت بعدی بازار اهمیت خواهند داشت. از منظر تکنیکال، محدوده ۳.۲۹ تا ۳.۳۲ دلار نخستین منطقه مهم حمایت و محدوده ۳.۳۳ تا ۳.۳۵ دلار نخستین مقاومت است، در حالی که سقفهای اواخر سپتامبر همچنان معیار اصلی برای سنجش بازگشت شتاب صعودی خواهند بود.
جمعبندی؛ RBOB میان اصلاح قیمتی و تنگنای فیزیکی
بازار بنزین RBOB در ابتدای اکتبر ۲۰۲۶ در نقطهای قرار گرفته که سیگنالهای کوتاهمدت و عوامل بنیادی کاملاً همجهت نیستند. قیمت پس از صعود تا محدوده ۳.۵۰ دلار و حتی حدود ۳.۶۵ دلار به ۳.۳۱ دلار عقب نشسته و شاخصهایی مانند RSI در محدوده خنثی، MACD در وضعیت اندکی منفی و Stochastic در برخی بازهها در محدوده بالا قرار دارند. این ترکیب، از افزایش احتمال ادامه تثبیت یا اصلاح کوتاهمدت خبر میدهد.
با این حال، ذخایر ۲۰۴.۴ میلیون بشکهای، حدود ۷ درصد پایینتر از میانگین پنجساله، حاشیه سود همچنان مناسب پالایش، ساختارهای دورهای Backwardation و ریسکهای مربوط به عرضه، اجازه نمیدهند اصلاح اخیر بهتنهایی بهعنوان تغییر روند بزرگتر تفسیر شود. در شرایط کنونی، جهت بازار به تعادل میان کاهش تقاضای فصلی و تداوم محدودیت فیزیکی عرضه وابسته است. بازگشت به سقفهای سپتامبر میتواند قدرت روند قبلی را احیا کند، در حالی که شکست حمایت ۳.۲۹ تا ۳.۳۲ دلار احتمال عمیقتر شدن اصلاح را افزایش خواهد داد.
سلب مسئولیت: مطالب ارائه شده در این سایت صرفاً جنبه اطلاعرسانی و آموزشی دارد و به هیچ عنوان نباید به عنوان توصیه سرمایهگذاری یا مشاوره مالی تلقی شود. مسئولیت تصمیمگیری برای هرگونه خرید یا فروش بر عهده خود کاربر است. توصیه میشود پیش از هرگونه فعالیت، تحقیقات لازم را انجام دهید.